「経理の意思決定」を、一緒につくる。Showcase Gigに聞く、BPIOとの会計体制づくり
店舗DXや事業開発を手がける株式会社Showcase Gig様は、2024年9月、東証プライム上場のグローリー株式会社の連結子会社となりました。それまで株式上場(IPO)を前提に整えてきたコーポレート体制から、上場会社の連結決算に対応する体制へ。決算期の変更に伴う4カ月の変則決算など、新たな会計対応が重なる移行期を迎えます。
この時期、月次の帳簿レビュー、決算時の開示書類のレビュー・作成サポート、日々の会計相談などで同社に伴走してきたのが、バックオフィス業務の代行・支援(BPO)を手がけるBPIOです。
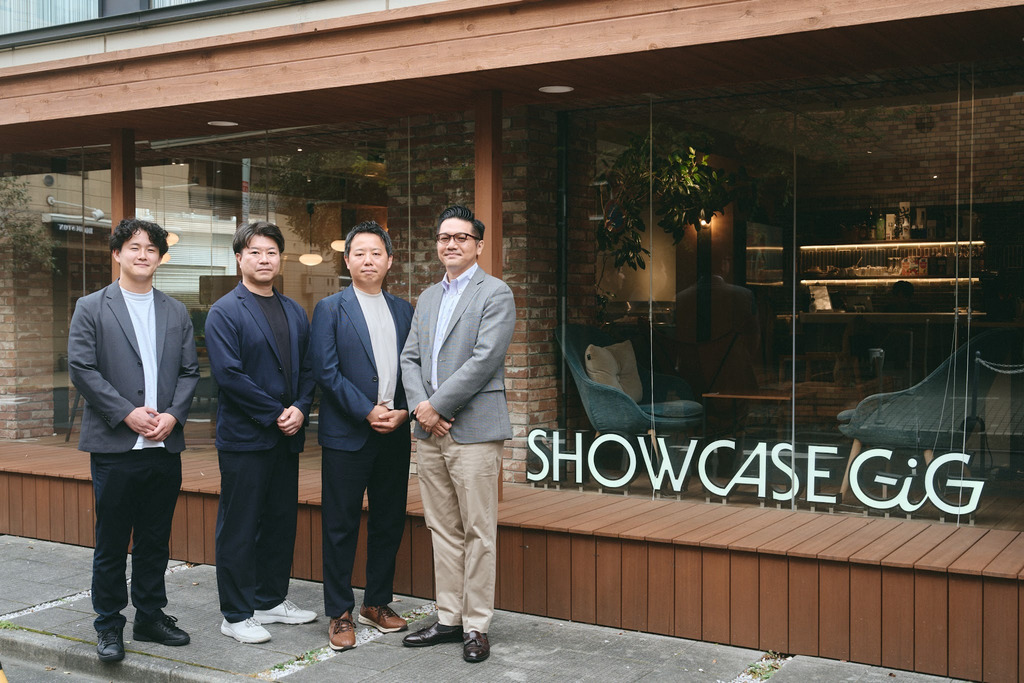
求めていたのは「会計の先生」ではなく、「会社の実態に即した見解を、一緒に作ってくれるパートナー」だと語る同社。なぜ、そのパートナーにBPIOを選んだのか。グループイン後の会計体制を、どのように整えてきたのか。コーポレート本部・執行役員 本部長の加藤 義喜様、コーポレート本部 経理グループ・マネージャーの亀岡 勇佑様、経理担当の竹内 智輝様と、同社の会計支援を担当したBPIOの川島 武司に話を聞きました。
会社概要
株式会社Showcase Gig様は、次世代店舗創出プラットフォーム「O:der Platform」と、パートナー共創型の事業開発「Business Design」を展開する企業です。2012年に設立し、2024年9月にグローリー株式会社の連結子会社となりました。
「上場企業にグループイン」すると、バックオフィスも大きく変わる
── まず、BPIOへ相談することになった背景を教えてください。
加藤様:
きっかけは、会社として目指す方向が変わったことでした。
弊社は創業以来、いくつかある選択肢の中でもIPOを長く目指し、それを前提にコーポレート体制を整えてきました。それが2024年にグローリーグループへ入ったことで、親会社の連結の中でどう成長していくかという方向へ変わりました。
それに伴い、経理にもこれまでとは異なる対応が求められるようになります。親会社と基準や業務を揃える一方で、自社の実務に合わせて新しい運用もつくっていかなければならない。これまで社内になかった知見も必要になりました。
そこで、会社を取り巻く環境の変化に合わせて、法務や会計といった外部の顧問体制も見直すことにしたのです。
── 顧問体制を見直すなかで、BPIOとはどのように出会ったのでしょうか?
加藤様:
当時のコーポレート部長が、川島さんを仕事の関係で知っており、「とても仕事がしやすい方だ」と聞いていました。そこで、まず川島さんに相談してみることになったんです。
BPIO(川島):
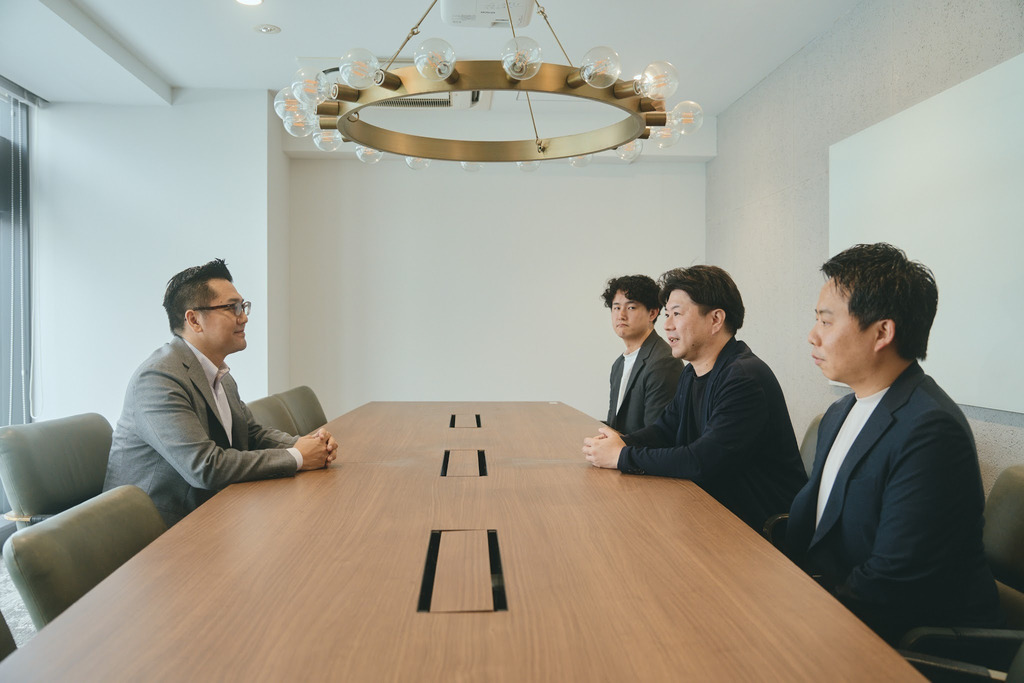
最初にご相談いただいたのは、グループイン後の会計上の論点についてでした。Showcase Gig様でも事前にかなり調べられていて、会計基準そのものはよく理解されていましたよね。
加藤様:
ありがとうございます。ただ、基準を理解することと、それを自社の実務にどう落とし込むかは、また別の話です。川島さんは、一般的なルールを説明するだけではなく、私たちの状況を踏まえて「実務ではどう考えるか」まで整理してくれました。
BPIO(川島):
私自身、前職では会計コンサルティングや税務調査への対応に加え、上場企業の子会社への常駐支援など、さまざまな実務に携わってきました。
上場や上場企業のグループインによって、株主や親会社、監査法人など、意識すべきステークホルダーが増えていきます。すると、会計基準上正しいかだけではなく、それぞれの立場からどこを見られるのか、どのような説明が求められるのかまで考える必要があります。
これまでの実務を通じて、そうしたさまざまな立場から会計処理や業務がどう見られるのかを経験してきました。だからこそ、会計上の考え方だけでなく、実務でどう進めるか、どのようなリスクがあるか、ステークホルダーに対してどう説明できるかまで含めてお話しするようにしています。
加藤様:
私たちが求めていたのは、会社や事業を理解したうえで、その実態に即した見解を一緒につくっていけるパートナーでした。
その点、川島さんは私たちの立場だけでなく、親会社や監査法人などからどう見られるのかという視点も持ったうえで、選択肢やリスクを整理してくれます。 私たちだけでは気づきにくい視点まで含めて相談できることにも安心感がありました。
実際に相談を重ねるなかで、川島さんとはそういうやり取りができると感じて、BPIOにお願いすることにしたんです。
相談の積み重ねが、社内の判断軸へと育っていく
── BPIOへの依頼後、どのように支援が始まっていったのでしょうか?
竹内様:
当時は私が、仕訳や数字をつくる実務を担当していました。コーポレート部長と一緒に川島さんへ相談しながら、新しく必要になる運用を一つずつ整えていったのが始まりです。
私自身、まだ経理の経験が浅かったこともあり、分からないことがあればその都度相談し、アドバイスをいただきながら進めていました。
── そうしたやり取りのなかで、特に印象に残っているものはありますか?
竹内様:
ある受託開発案件の会計処理です。取引の実態に合った処理をしたい一方で、会計基準をどう解釈し、実務に落とし込めばいいのかが難しい案件でした。そこで、商談資料や契約書のドラフトを川島さんに見てもらいながら、細かく相談していったんです。
川島さんは、「会計基準の原文を読みながら、一緒に考えましょう」と、一つひとつの疑問に向き合ってくれました。基準に照らして今回の取引をどう捉えるのか、その考え方を説明するためにどのような資料を整えておくべきか。そこまで一緒に整理していきました。
その結果、この案件だけを処理して終わるのではなく、私たちの中に「こういう場合は、こう考える」という判断軸が残りました。今では似たような案件が出てきても、そのときの考え方をもとに社内で判断できるようになっています。
── こうした相談に対応する際、川島さんはどのようなことを意識しているのでしょうか?
BPIO(川島):
大切にしているのは、会計基準に照らして一つの答えを示すのではなく、クライアントが意思決定するための材料をそろえることです。軍師の役割でしょうか。
もちろん、会計基準として守るべきことはあります。そのうえで、実務では複数の進め方が採れることもある。そうした場合は、それぞれにどのようなメリットやリスクがあるのかを整理して、お客様自身が判断できる状態をつくるようにしています。
そのためには、会計上の論点だけを見るのではなく、「何を実現したいのか」「その実現のために必要な手続きを、クライアントがどこまで耐えうるのか」「現場ベースでどのような取引をしているのか」まで理解することが欠かせません。Showcase Gig様とも、そうした前提から一緒に考えることを意識してきました。
加藤様:
実際にそれを感じたのが、契約して間もない頃に川島さんがオフィスへ来てくれたときです。会議室で話をするだけではなく、実際に社内を歩いて、開発や業務の様子まで見てくれたんです。
私たちのことを資料だけで理解するのではなく、実際の現場まで見ようとしてくれた。その姿勢が、その後の相談のしやすさにもつながっていると思います。
親会社の基準と、自社の実務をどうつなぐか。4カ月決算を経て見えた「無理なく変える」会計体制
── 上場企業のグループインをきっかけに変わったこと、悩んだことがあれば教えてください。
加藤様:
決算期の変更は、かなり混乱しました。私たちはもともと11月末決算の会社でしたが、グループインに伴い、親会社と同じ3月末決算へ変更することになったんです。
グループインしたのが2024年9月。その移行期として、2024年12月から2025年3月までの4カ月だけで一度決算をする必要がありました。限られた時間のなかで、それまでとは異なる処理や運用を整えていかなければならず、正直かなり大変でしたね。
── 経理の現場では、具体的にどのような対応が必要になったのでしょうか?
竹内様:
たとえば、税効果会計への対応です。会計上と税務上の差異を調整し、税金費用を適切に計上するための会計処理なのですが、当時は必要な資料をまだ整えられていませんでした。
そこで、川島さんとSlackやオンラインで打ち合わせを重ねながら、一から資料をつくっていったんです。分からないことが出てきても、その都度相談しながら進められたので、必要な対応を一つずつ形にし、次の決算へ進める状態をつくることができました。
川島さんがいなければ、整理しきれないものを残したまま、次の決算期に入っていたかもしれません。
── では、その次に迎えた決算は実際どうだったのでしょうか?
亀岡様:
2026年3月期の決算では、BPIOに「一緒に走ってもらっている」と強く感じました。
私は前職で上場企業の経理を担当しており、開示基準に沿って正確に処理することを強く意識してきました。その経験もあって、「基準上はこうだから、こうしなければならない」と考えがちだったんです。ただ、今回の決算では、基準に照らせば一つに決まるというより、実際の状況を踏まえて進め方を選ぶ必要がある場面がしばしばありました。
そんなときに川島さんへ相談すると、基準を踏まえたうえで「こういう見方もできます」「こういう進め方もあります」と、私たちの状況に応じた選択肢を出してくれるんです。それぞれの進め方について、何が違うのか、どこに注意すべきなのかまで一緒に整理してもらえたので、最後は加藤と話し合いながら、自分たちで納得して決めることができました。
── 親会社の基準に合わせながら、自社の実務にも落とし込んでいく。かなり難しそうですが、川島さんはどのようにバランスをとっていたのでしょうか?
BPIO(川島):
まず、親会社の会計ルールとして合わせるべきところは、きちんと合わせる必要があります。上場企業の連結子会社になると、グループ全体で数字を管理・統一する必要があるからです。
一方で、Showcase Gig様には、それまで積み重ねてきた業務の進め方があります。親会社の基準に合わせる必要があるからといって、それをすべて一度に置き換えればいいわけではありません。実際にどのような取引や業務が行われているのかを理解したうえで、親会社の基準として合わせるべきところと、これまでの実務をどうつないでいくかを考える必要があります。
大事なのは実態です。形式だけを合わせても、実際の取引と会計処理の考え方にずれがあると、例えば会計監査で照会された際に説明がつかず、修正や追加対応が必要になることもあります。だからこそ、基準として守るべき部分とShowcase Gig様の実務の両方を見ながら、どう進めるのが適切かを話し合いながら整理していきました。
加藤様:
私たちにとってありがたかったのは、親会社の基準に合わせることだけをゴールにせず、「どこから、どう変えていくか」まで一緒に考えてもらえたことです。
これまで積み重ねてきた業務を踏まえながら、今すぐ変えるべきところと、段階的に移行していくところを整理できたので、無理なく進めていくことができました。
「できる・できない」の判断で終わらない。新しい挑戦を支えるバックオフィスへ
── 会計体制を整えてきた今、バックオフィスではどんな見直しを進めていますか?
加藤様:
いまShowcase Gigでは、全社的にAI活用を進めています。事業側のプロダクト開発だけでなく、コーポレート部門でも同様です。同時に、事業としても飲食に限らず、より広い領域で新しいサービスをつくろうとしています。業務の進め方が変わったり、これまでになかった事業が生まれたりすれば、それに伴って会計でも新しい判断が必要になってくるはずです。
その際も、これまでの会計処理や運用ルールをそのまま当てはめるのではなく、その都度「この場合はどう考えるのか」を整理し、自分たちなりのロジックをつくっていく。今後さらに、そんな場面が増えていくと思っています。
竹内様:
経理部門には、新しいサービスやプロジェクトが立ち上がるたびに、事業部から会計や税務について相談が来ます。
そうしたとき、経理として結論を伝えるだけではなく、「なぜそう考えるのか」まで整理して伝えることが大切だと感じています。そのときに、専門家の知見も借りながら根拠を整理できれば、事業部とも共通認識を持って進めやすくなるんです。
BPIOはいろいろな企業を支援している分、私たちだけでは出会わないような事業や取引、その会計処理のパターンも数多く見ています。 今後、新しい事業でこれまでにない論点が出てきたときにも、そうした他社での事例や知見を共有してもらいながら、「Showcase Gigの場合はどう考えるか」を一緒に整理していけると心強いですね。
── 社内で判断できることも増えているなかで、それでも外部の専門家に相談するのはなぜですか?
亀岡様:
会計基準や法改正は日々変わりますし、その中から自社の実務に影響するものをすべて追い続けるのは簡単ではありません。実務では、「今すぐ専門的な意見が欲しい」「経営会議までに考え方を整理したい」という場面もあります。
そういうときに、必要な知識や視点を外から補ってもらえることで、私たち自身もより納得して判断できます。川島さんはSlackですぐに反応してくれたり、必要であればオンラインで話す時間をつくってくれたりするので、判断のスピードを落とさずに進められるのも助かっています。
── 自社に合う専門家かどうかは、どんなところで見極めればいいのでしょうか?
加藤様:
まず、自分たちのビジネスや状況を、どこまで深く知ろうとしてくれるかだと思います。
会計領域は専門性が高いので、相談する側からすると「こんな初歩的なことを聞いていいのだろうか」「実務など細かいことまで聞くと、迷惑なのでは」と遠慮してしまうこともあるかと思います。でも、自分たちが何を目指しているのか、何を実現したいのかを伝えなければ、自社に合った方法を一緒に考えることもできませんから。だからこそ、こちらが率直に話せて、そのうえで「どうすれば実現できるか」を一緒に考えられる相手かどうかは、大切だと思います。
BPIO(川島):
私たちBPIOは改善提案を行うことを重視していて、一つの答えを示すだけではなく、実務で取り得る選択肢と、それぞれのメリットやリスクを整理することを大切にしています。お客様が最終的に判断するための材料をそろえるのが、私たちの役割だと考えています。
加えて、BPIOは会計の専門知識だけでなく、BPOとして実際の業務に入り込みながら、多くの企業の運用を見てきました。だからこそ、会計上どのような選択肢があるかを示すだけでなく、それを実際の業務にどう落とし込めば無理なく運用できるのかまで、一緒に考えられると思っています。
Showcase Gig様でも、これからAI活用や新しい事業を進めるなかで、これまでにない論点が出てくると思います。そうしたときにも、何を実現したいのかを伺いながら、会計上必要な条件と、実務でどう進めるかの両方を整理して、皆さんと同じスピード感で伴走していきたいですね。
亀岡様:
これからのバックオフィスには、決められたルールに沿って「できる・できない」を判断するだけではなく、新しい取り組みを実現するために、何をクリアすればいいのかを考える役割が必要だと思っています。
BPIOの知見も借りながら、新しい取り組みに対して「できる・できない」で終わらず、実現するための方法を考えられる。そんな「攻めのバックオフィス」をつくっていきたいですね。
経理BPOならBPIOにお任せください
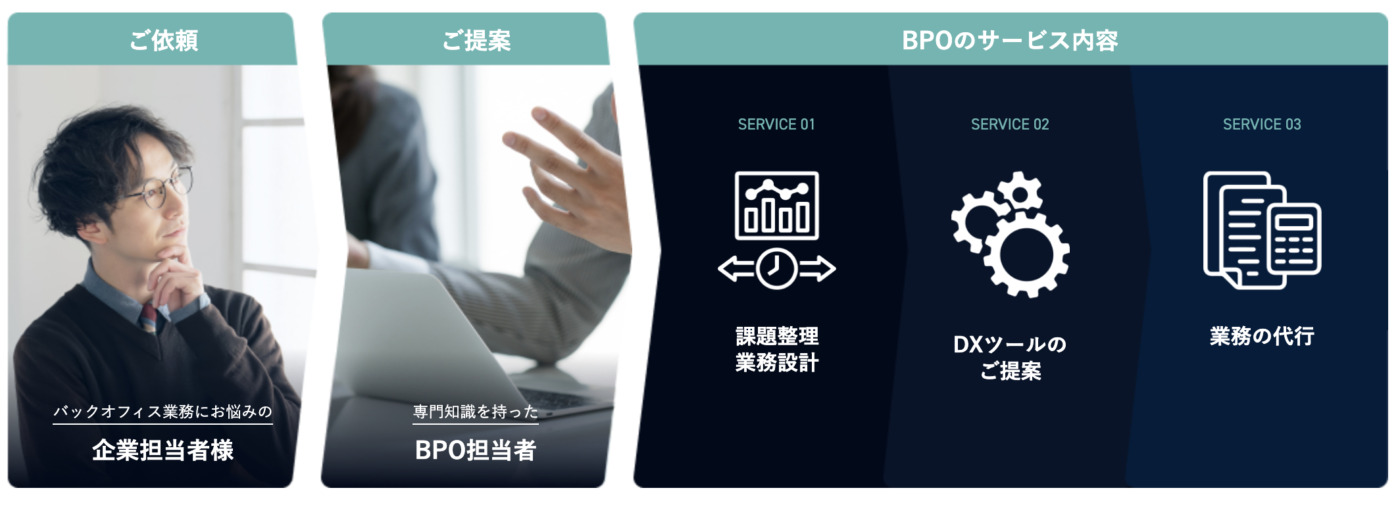
業務を効率化し、コア業務に集中できる環境をご提供し、関わる全ての会社に最適なバックオフィス環境を実現するBPOサービスです。
ご興味がありましたら、ぜひ一度下記のボタンよりサービス概要のご確認や、お気軽にお問い合わせくださいませ。