年末調整の準備が始まると、「年の途中で辞めた従業員の分はどうすればよいのか」と手が止まる経理・労務担当者の方もいるかもしれません。
退職した本人から「年末調整はしてもらえますか」と問い合わせが届くこともあります。
結論から言うと、年の途中で退職した従業員の年末調整は、原則として企業側では行いません。
ただし、例外的に企業で年末調整を行うケースがあり、退職者全員に対して欠かせない手続きもあります。
本記事では、退職者の年末調整の基本ルールから、企業が行う実務、例外パターン、状況別の案内方法までを解説します。
執筆:BPIO広報部(給与計算・経理代行の実務チーム監修)
| この記事を読むとわかること ・年の途中で退職した人の年末調整が原則不要な理由 ・退職者に源泉徴収票を交付する義務と期限 ・企業で年末調整が必要になる例外パターン ・転職の有無で変わる退職者への案内のしかた ・再発行・パート・退職金に関するよくある疑問 |
退職者の年末調整は原則不要?基本ルール解説
退職者の年末調整がなぜ原則不要なのかは、年末調整という手続きの仕組みを押さえると見えてきます。
年末調整とは、1年間に源泉徴収した所得税の合計額と、本来納めるべき年間の所得税額との差を精算する手続きです。
この「1年分をまとめて精算する」という性質が、退職者の扱いを考えるうえでの出発点になります。
実務では、この仕組みを一度整理しておくだけで、退職者からの問い合わせにも落ち着いて答えられるようになるものです。
まずは対象となる人の範囲から確認し、そのうえで退職者の所得税がどこで精算されるのかを見ていきます。
年末調整の対象となる人
年末調整の対象は、原則として「その年の12月31日時点で企業に在籍している従業員」です。
より正確には、年末調整を行う日までに、その企業へ「給与所得者の扶養控除等(異動)申告書」を提出している人が対象になります。
企業は、こうした従業員について1年間の給与総額をもとに所得税を計算し直し、源泉徴収した額との過不足を還付または追加徴収で調整する仕組みです。
年の途中で退職した人はどうなる?
年の途中で退職した人は、「12月31日時点の在籍者」という条件から外れます。
そのため、退職した企業では原則として年末調整の対象になりません。
退職後の所得税は、転職先での年末調整か、本人の確定申告で精算します。
確定申告とは、1年間の所得と税額を本人が計算し、翌年に税務署へ申告して精算する手続きのことです。
年内に転職しなければ、退職した企業からの給与やその他の所得をまとめ、この確定申告で税額を確定させる流れになります。
企業が退職者に行うべき対応は源泉徴収票の発行
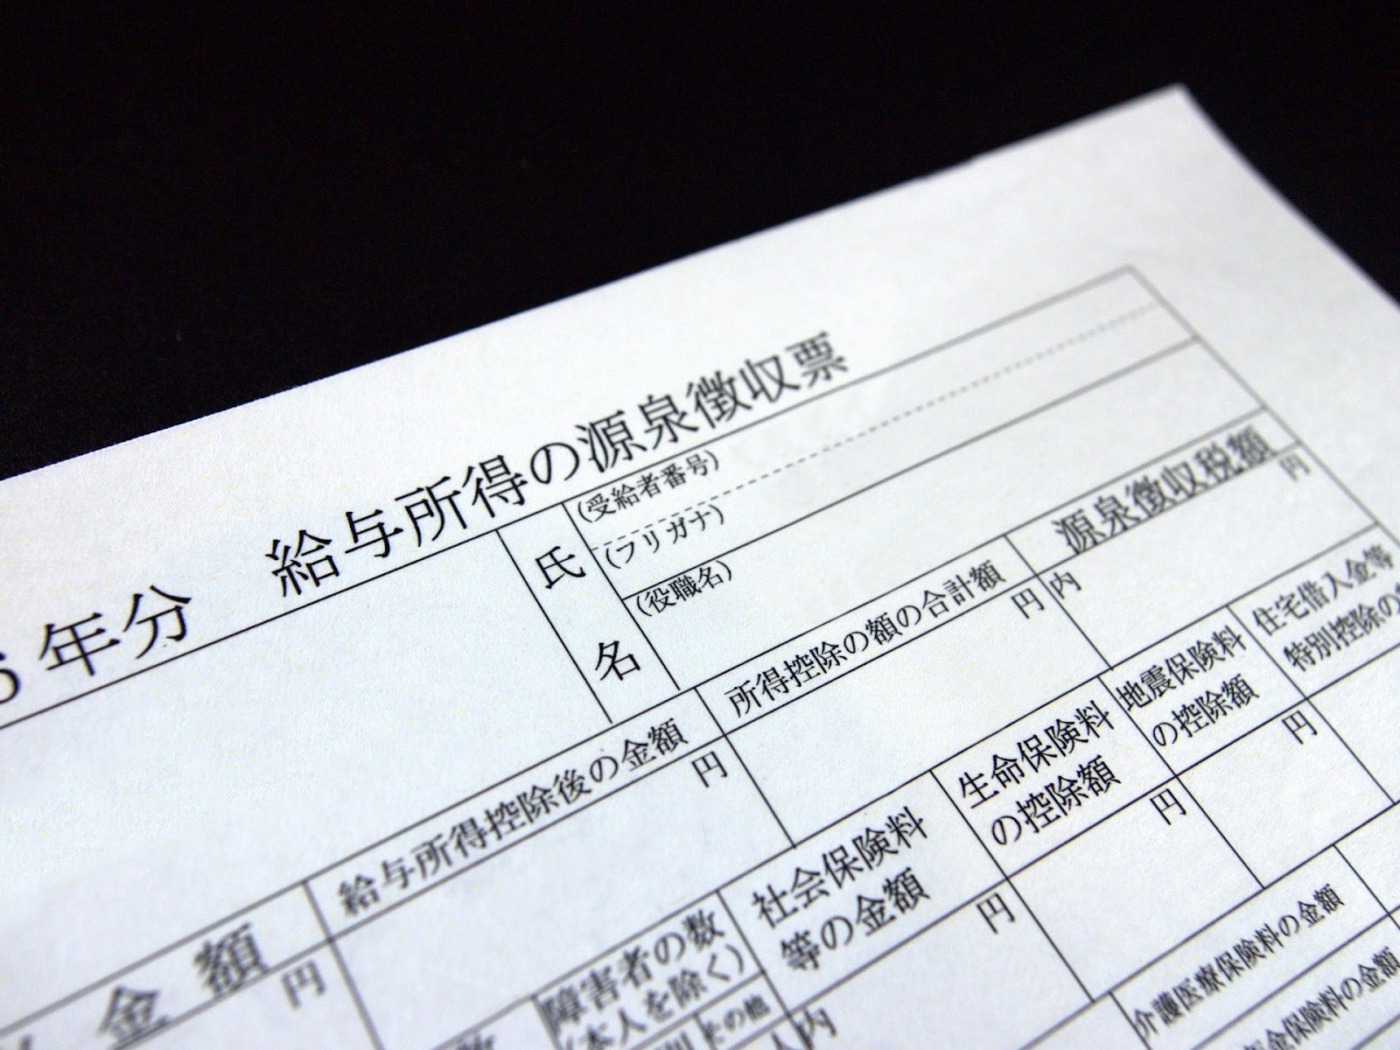
退職者の年末調整は原則不要でも、「給与所得の源泉徴収票」の発行・交付だけは、企業として必ず行う手続きです。
源泉徴収票とは、その年に企業が支払った給与・賞与の総額や、源泉徴収した所得税額などを記載した書類を指します。
退職者にとっては、転職先での年末調整にも確定申告にも欠かせない書類です。
発行が遅れると退職者の手続きそのものが止まってしまうため、退職者対応のなかでも優先度の高い業務として扱う現場は少なくありません。
源泉徴収票の発行義務とタイミング
企業(給与支払者)には、退職者に源泉徴収票を交付する義務があります(所得税法第226条)。
交付の期限は退職日から1か月以内とされており、法律上の期限として押さえておきたいポイントです。
とはいえ、実務では期限ぎりぎりを待つ必要はありません。
最後の給与額が確定した時点で作成・送付まで済ませてしまえば、退職者からの催促の問い合わせも減らせます。
記載内容の注意点
源泉徴収票を作成するときは、その年の1月1日から退職日までに支払いが確定した給与・賞与を対象に、次の項目を正確に記載します。
- 支払金額(給与・賞与の総額)
- 社会保険料等の金額
- 源泉徴収税額
- 退職年月日
なかでも退職年月日は、受け取った転職先企業や税務署が「年の途中で退職した人」であることを判断する手がかりになります。
どの欄に記載するかは様式ごとに定められているため、作成時には国税庁の記載要領で確認してください。
退職者から年末調整を依頼されたら?
「確定申告は手間がかかりそうだから、前の会社でやってもらえないか」——退職者からこうした相談が届くことがあります。
年末調整の仕組みを知らない方にとっては、自然な発想なのかもしれません。
この場合は、まず「年の途中で退職された方は、弊社での年末調整の対象外となります」と事情をお伝えします。
そのうえで、「転職先での年末調整、またはご自身での確定申告に必要な源泉徴収票を、○月○日ごろにお送りします」と、次の手続きと送付時期を案内する流れです。
送付時期まで具体的に伝えれば、退職者も見通しを持って準備を進められます。
例外!企業で年末調整が必要となる退職者

前述の通り退職者は年末調整の対象外、と覚えている担当者の方も多いのではないでしょうか。
ですが実際には、退職の時期や理由によって、退職した企業が年末調整を行うケースがあります。
国税庁が年末調整の対象として示している主なケースを、表で整理してみましょう。
| ケース | 年末調整の対象となる給与 | 主な条件 |
| 12月分の給与を受けて退職した人 | 1月1日から退職日までに支払うことが確定した給与 | 12月に支給されるべき給与等を受け取った後の退職であること |
| 死亡により退職した人 | 1月1日から死亡日までに支払いが確定した給与 | 年の途中での死亡退職であること |
| 海外転勤などで非居住者となった人 | 1月1日から非居住者となった日までに支払いが確定した給与 | 海外支店等への転勤などの理由で非居住者となったこと |
| 著しい心身の障害により退職した人 | 1月1日から退職日までに支払うことが確定した給与 | 年内に再就職(して給与を受けること)が見込めないこと |
| パートタイマーなどで給与総額が一定額以下の人 | 1月1日から退職日までに支払うことが確定した給与 | 年間の給与総額が136万円以下(令和8年分)で、年内に他の勤務先から給与を受ける見込みがないこと |
こうして並べてみると、例外の多くは「その年の給与がこれ以上増えない」ことが確定している場面だとわかります。
表の下2つ(心身の障害・給与総額が一定額以下)は、本記事では詳しく扱いません。
金額の基準などは税制改正で見直されることもあるため、該当者がいる場合は国税庁など一次情報で最新の条件をご確認ください。
引用元:
■No.2665 年末調整の対象となる人|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2665.htm
■No.2668 年末調整の対象となる給与|国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2668.htm
12月分の給与を受けて退職した人
12月中に、その年最後の給与を受け取ってから退職した人は、退職した企業で年末調整を行います。
たとえば、締め日が15日・支払日が25日の会社で、12月25日に給与を受け取り、12月28日に退職するケースです。
この場合、12月31日時点では在籍していませんが、その年に支払う給与はすべて確定しています。
そのため、企業側で1年分の税額を精算できるのです。
一方、12月分の給与の支払日が翌年1月になる場合は、この例外に当たりません。
判断の分かれ目は、「年内に最後の給与が支払われるかどうか」の一点です。
死亡により退職した人
従業員が年の途中で亡くなった場合は、その年の1月1日から死亡日までに支払いが確定した給与について、企業が年末調整を行います。
扶養控除などは、生前に提出されていた扶養控除等申告書の内容をもとに確認するのが基本です。
年末調整の結果を記載した源泉徴収票は、相続人が行う準確定申告で使われる書類になります。
準確定申告とは、亡くなった人のその年の所得について、相続人が代わりに行う確定申告のことです。
ご遺族とのやり取りは心情への配慮も欠かせない場面のため、書類の送付先や時期は早い段階で確かめ、手続きが滞らないよう配慮します。
海外転勤などで非居住者となった人
年の途中で海外支店への転勤などにより、日本の非居住者となった人も年末調整の対象です。
非居住者とは、税法上の「居住者」に当たらない人のことで、1年以上の予定で海外勤務する場合などが該当します。
年末調整の対象となるのは、出国日までに支払いが確定した給与です。
前提として、出国前に本人から「給与所得者の扶養控除等(異動)申告書」が提出されている必要があります。
出国の予定がわかった段階で、申告書の提出状況と精算のスケジュールを本人と確認しておくと安心です。
退職者の状況別|企業担当者の対応ポイント
退職した従業員が、その後すぐ別の会社で働くのか、しばらく就職しないのか。
その違いによって、所得税を精算する場所と、企業担当者が伝える内容が変わります。
2つの状況を比べると、次のとおりです。
| 項目 | 転職先が決まっている場合 | 年内に再就職しなかった場合 |
| 所得税を精算する手続き | 転職先での年末調整 | 本人による翌年の確定申告 |
| 源泉徴収票の使い道 | 転職先へ提出する | 確定申告で使う |
| 自社の主な対応 | 源泉徴収票を速やかに交付する | 源泉徴収票を交付し、確定申告を案内する |
どちらの場合も、自社が担うのは源泉徴収票の交付までという点は共通しています。
退職時に今後の予定を一言聞くだけでも、その後の案内はぐっと的確になるはずです。
転職先が決まっている場合
退職者が年内に別の会社へ転職した場合、その年の年末調整は転職先の企業が行います。
転職先が、自社分と前の勤務先分の給与を合算して1年分の税額を計算するためです。
そのため退職者は、前の勤務先、つまり自社から受け取った源泉徴収票を転職先に提出することになります。
「転職先に出すので源泉徴収票がほしい」と連絡があった場合は、速やかに発行・送付してください。
転職先の年末調整の締め切りに間に合わないと退職者が困ってしまうため、秋以降に退職した人の分は、とくに早めの発行を意識したいところです。
年内に再就職しなかった場合
翌年以降に就職する、個人事業主になる、家族の扶養に入るなど、年内に再就職しなかった人は、翌年に本人が確定申告を行って所得税を精算します。
年の途中で退職した場合は所得税が多めに源泉徴収されていることもあり、確定申告によって還付を受けられる場合もあるのです。
確定申告では、源泉徴収票に記載された給与や源泉徴収税額をもとに申告するほか、次のような控除もあわせて申告できます。
- 医療費控除
- ふるさと納税などの寄附金控除
- 生命保険料控除
担当者として確定申告の方法を尋ねられることもありますが、企業が申告の詳細まで指導する義務はありません。
「お送りした源泉徴収票をもとに、ご自身で確定申告をお願いします」と伝え、不明点は税務署や税理士への相談を勧める形で十分です。
退職者の年末調整に関するQ&A
ここからは、退職者の年末調整について、実務の現場でよく寄せられる質問を取り上げます。
源泉徴収票の再発行、パート・アルバイトの扱い、退職金の税金は、いずれも退職者本人から問い合わせが来やすいテーマです。
答え方の方向性を担当者間でそろえておくと、誰が電話を受けても同じ説明ができるようになります。
なお、制度の細かな条件は改正される可能性があるため、判断に迷う点は国税庁の最新情報を確認する前提で読み進めてください。
Q1.源泉徴収票の再発行は義務ですか?
A.実務上は依頼があれば再発行に応じるのが基本です。
所得税法は、給与の支払者に源泉徴収票の交付を義務づけています。
そして源泉徴収票がなければ、退職者は転職先での年末調整も確定申告も進められません。
再発行の依頼にすぐ応じられるよう、発行履歴を管理しておくと対応がスムーズです。
Q2.パートやアルバイトが退職した場合も対応は同じ?
A.はい、基本的な対応は雇用形態にかかわらず同じです。
パートやアルバイトも、企業と雇用契約を結び、給与を受け取っている従業員であることに変わりはありません。
年の途中で退職した場合は原則として年末調整の対象外となり、企業は源泉徴収票を交付します。
例外的に年末調整を行うケース(12月分の給与を受けた後の退職や死亡退職など)も、正社員と同じ考え方で判断するものです。
加えて、パートタイマーなどで年間の給与総額が一定額以下の場合には、退職した企業で年末調整を行うケースもあります。
金額の基準は税制改正で見直されることがあり、判断の際は国税庁の最新の案内が拠り所になります。
Q3.退職金にも年末調整は必要ですか?
A.退職金について年末調整を行う必要はありません。
退職金(退職所得)の所得税は、通常の給与(給与所得)とは切り離して計算されます。
退職者が退職金を受け取るまでに「退職所得の受給に関する申告書」を提出していれば、企業は退職所得控除などを反映して所得税を計算し、源泉徴収します。
この場合、退職金の支払い時点で税額の計算が完結するため、退職金についての確定申告も原則として不要です。
一方、申告書の提出がない場合は、支払額に一律20.42%の税率を掛けて源泉徴収し、退職者本人が確定申告で精算することになります。
まとめ
退職者の年末調整について、企業の担当者が押さえておきたいポイントを整理しました。
要点は以下のとおりです。
- 年の途中で退職した従業員の年末調整は、原則として企業では行わない
- 企業は退職日から1か月以内に源泉徴収票を交付する
- 12月分の給与を受けた後の退職、死亡退職、非居住者となった場合などは企業で年末調整を行う
- 退職者は源泉徴収票を使い、転職先での年末調整か確定申告で所得税を精算する
年末調整の時期は、在職者への対応だけでも手いっぱいになりがちです。
そこに退職者からの問い合わせが重なると、確認に追われてしまう担当者の方も少なくありません。
原則と例外の線引きを一度整理しておけば、源泉徴収票の交付漏れや誤った案内を防ぎやすくなります。
判断に迷うケースが出てきたときは、本記事の表を見返しながら、国税庁の最新情報もあわせて確認してみてください。
年末調整や経理BPOならBPIOにお任せください
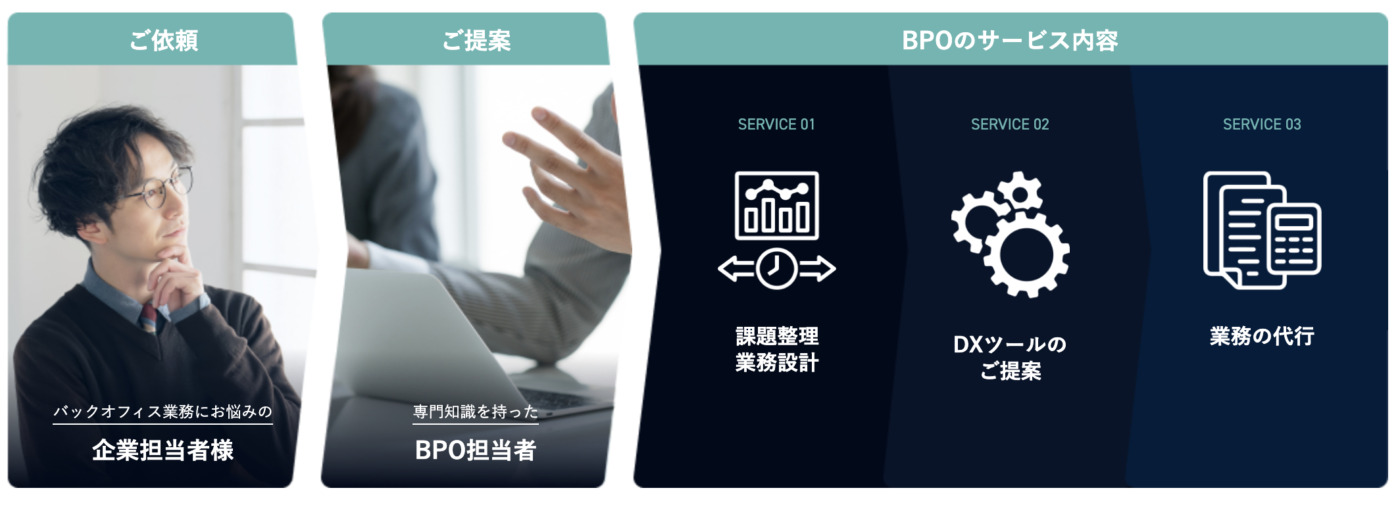
業務を効率化し、コア業務に集中できる環境をご提供し、関わる全ての会社に最適なバックオフィス環境を実現するBPOサービスです。
ご興味がありましたら、ぜひ一度下記のボタンよりサービス概要のご確認や、お気軽にお問い合わせくださいませ。