インボイス制度の開始に伴って導入された経過措置は、2026年10月1日に最初の切り替えを迎えました。このタイミングで、控除割合は80%から70%に引き下げられます。当初は「2026年10月から50%、2029年9月末で終了」とされていました。しかし令和8年度税制改正で見直され、段階的に縮小しながら2031年9月30日まで続くことになりました。
つまり経過措置は2026年に終了するわけではなく、あと2回の切り替えを挟んで2031年まで続きます。 免税事業者等との取引が多い企業にとって、この変更は消費税の負担額や経理処理に直結する大きなテーマと言えます。
本記事では、インボイス経過措置の基本、2026年10月以降の変更点、実務上の注意点について解説します。
執筆:BPIO 広報部(給与計算・経理代行の実務チーム監修)
監修:外林洋輝(税理士)
| この記事を読むとわかること ・インボイス経過措置の仕組みと適用期間を押さえられる ・2026年10月以降の控除割合の変化(80%→70%)と、2031年までのスケジュールがわかる ・控除割合が変わることで生じる経理実務への影響に気づける ・経過措置に関するよくある疑問とその対応策を理解できる |
インボイス経過措置の基本と期間とは?
インボイス制度が始まってから、請求書の確認や仕訳業務の手間が増えたと感じている方は少なくないはずです。特に免税事業者等への支払いについては、経過措置という特例があります。そのため、通常のインボイス(適格請求書)とは異なる処理をしなければなりません。
この経過措置は永遠に続くわけではありません。適用される期間と控除の割合は、あらかじめ決められています。経理担当者としては、「いつから、どの割合で処理を変えればいいのか」を正しく把握しておく必要があります。
制度の仕組みは複雑に見えるかもしれません。ただ、基本となる期間と割合のルールさえ押さえておけば、実務の現場で慌てることは減るはずです。まずは、経過措置がどのような制度なのか、国税庁がどのように期間を定めているのか、基礎的な部分から一緒に見てみましょう。
経過措置とはそもそもどのような制度?
インボイス経過措置とは、インボイス発行事業者以外(免税事業者や消費者、登録を受けていない課税事業者など)からの仕入れであっても、一定期間に限り、仕入税額相当額の一定割合を控除できる制度です。正式には「適格請求書発行事業者以外の者からの課税仕入れに係る経過措置」といい、国税庁の資料では「免税事業者等からの仕入れに係る経過措置」とも呼ばれます。
原則として、インボイス制度のもとでは、適格請求書がなければ仕入税額控除を受けることができません。しかし、制度開始と同時に完全実施してしまうと、免税事業者等との取引が多い企業の税負担が急激に増えてしまいます。
そこで、急激な負担増を和らげるクッションとして用意されたのが、この経過措置です。控除できる割合を少しずつ減らしていくことで、企業が新しい制度に順応する猶予を与えていると言えます。
経過措置の適用期間はいつまで?
経過措置は段階的に縮小される仕組みになっており、期間ごとに控除できる割合が変わります。
控除割合も、より細かく段階を踏んで引き下げる形に見直されています。現行のスケジュールは以下のとおりです。
| 期間 | 改正前 | 改正後(現行) |
| 2023年10月1日〜2026年9月30日 | 80% | 80% |
| 2026年10月1日〜2028年9月30日 | 50% | 70% |
| 2028年10月1日〜2029年9月30日 | 50% | 50% |
| 2029年10月1日〜2030年9月30日 | 経過措置終了(控除不可) | 50% |
| 2030年10月1日〜2031年9月30日 | 経過措置終了(控除不可) | 30% |
| 2031年10月1日〜 | 経過措置終了(控除不可) | 経過措置終了(控除不可) |
最初の区切りとなるのは2026年9月30日です。そして、2031年9月30日をもって経過措置は終了します。税制は改正されることも多いため、最新のスケジュールや法令については、必ず国税庁のサイト等でご確認ください。
2026年を境に控除割合はどう変わる?
2026年10月は、経過措置の最初の切り替えタイミングです。控除割合が80%から70%に下がることで、免税事業者等への支払いに含まれる消費税のうち、自社で負担すべき額が増えることになります。
改正前の「次は50%に下がる」と覚えている方も多くいるため、注意が必要です。税制の話は数字が飛び交うため、古い情報や他の制度と混同してしまうケースも珍しくありません。
誤った情報のままシステムの設定や予算を組んでしまうと、後から修正に追われるリスクがあります。経理の実務を担う立場として、ここで正しい割合の変化と、これまでのルールとの違いを整理しておきましょう。
2026年10月からの70%とは何か?
2026年10月1日から2028年9月30日までの2年間は、仕入税額相当額の70%を控除できます。改正前は、この時期から50%に下がる予定でした。令和8年度税制改正で、その間に70%の段階が設けられた形です。
なお、同じ70%という数字でも、簡易課税制度の「第3種事業(製造業・建設業など)」のみなし仕入率70%は、まったく別の制度です。数字が同じなので混同しやすいですが、免税事業者等との取引に関する経過措置とは関係ありません。
免税事業者等との取引における経過措置は「80%の次は70%」と、正確に押さえておく必要があります。念のため、自社の処理基準については国税庁の最新の公表内容をご確認ください。
これまでの80%と何が違う?
2023年10月から2026年9月までの期間は、免税事業者等からの仕入れであっても、仕入税額相当額の80%を控除することができました。
なお、ひとつの免税事業者等から経過措置の対象となる課税仕入れ合計額が一定額を超える場合、その超える部分には経過措置が適用されません。上限は令和6年10月1日以後に開始する課税期間から税込10億円とされ、さらに令和8年10月1日以後に開始する課税期間からは税込1億円に引き下げられます。免税事業者等との取引が多額に上る企業は、この上限にも注意が必要です。
70%に下がると、控除できる金額が減ります。つまり、自社が納める消費税額が増えることになります。たとえば仕入税額相当額が1万円の取引なら、控除額は8,000円から7,000円に下がります。免税事業者等に同じ金額を支払い続けた場合、2026年10月以降はこれまで以上にコスト負担が重くなるということです。
さらに2028年10月には50%、2030年10月には30%と、負担は段階的に増えていきます。免税事業者等との取引価格を見直すのか、あるいは自社で負担を被るのか、中長期的な視点で方針を検討する時期にきています。ただし、取引価格の見直しは、取引先と十分に協議したうえで決めることが前提です。一方的に価格を引き下げると、独占禁止法や取適法(旧下請法)上の問題になり得るため注意しましょう。
経過措置はどう見直された?
過去の税制改正を見ても、期限が近づいてから延長や緩和措置が発表された例はいくつもあります。インボイスの経過措置も、令和8年度税制改正で適用期限の延長と割合の見直しが行われました。
とはいえ、「また見直されるかもしれないから」と対応を後回しにするのは危険です。現行のスケジュール通りに控除割合が引き下げられていく前提で、会計ソフトの設定変更や取引先への対応を進めておくと安心です。
マネーフォワードなどのクラウド会計ソフトを利用している場合、税制改正に合わせてシステム側でアップデートが行われることも多いです。利用中の会計ソフトの機能の動向をチェックしておくのも一つの方法です。
経理実務で注意すべきポイントとは?
インボイス制度が始まってから、経理の現場では確認作業が格段に増えました。経過措置の割合が変われば、帳簿の付け方や消費税の計算にさらに気を配る必要が出てきます。
特に注意したいのは、どの控除割合が適用されるかは「課税仕入れの日」で判断するという点です。商品であれば引渡しを受けた日、サービスであれば原則として役務の提供が完了した日が基準になります。請求書を受け取った日ではないため、月をまたぐ取引などはミスの起こりやすいポイントです。
システムが自動で計算してくれる部分もありますが、最終的に正しい処理ができているか判断するのは人間の役割です。ここでは、日々の記帳や計算業務でつまずきやすい箇所を整理しました。
帳簿の記載内容で注意すべき点は?
経過措置の適用を受けるためには、帳簿に一定の事項を記載することが定められています。
通常の記載事項に加えて必要なのは、「経過措置の適用を受ける課税仕入れである旨」の記載です。具体的には「80%控除対象」「70%控除対象」といった文言を記載する方法があります。そのほか、該当する取引に「※」などの記号を付け、欄外に「※は70%控除対象」と示す方法も認められています。この記載が漏れていると、税務調査の際に控除が認められないリスクがあります。
摘要欄への入力を手作業で行っている場合、2026年10月を境に「80%」と「70%」の取引が混在する時期が発生します。入力ルールを統一し、社内で徹底を図るなどの対策を講じておくと安心です。
消費税の計算方法は複雑になる?
控除割合が80%から70%に変わると、同じ課税期間の中に異なる割合の取引が混在するため、計算はより細かくなります。
会計ソフトを使っていれば、課税仕入れの日(取引日)を入力することで、自動的に適切な割合で計算されることがほとんどです。マネーフォワードなどを活用し、インボイス未登録の仕入先マスターを正しく設定しておけば、手計算の負担は減らせます。
ただし、自動計算された結果が正しいかどうかをチェックする知識は持っておく必要があります。とくに、同じ課税期間の中に80%と70%の取引が混在するケースや、税率の異なる品目が1枚の請求書に混在するケースは要注意です。金額の按分が正しく行われているか、目視での確認も欠かせません。
正確な経理処理を外部に任せるには?
経過措置の管理や度重なる税制改正への対応が負担だと感じる場合は、経理業務を外部の専門家に任せるアウトソーシングも一つの選択肢です。
私たちBPIOのような経理代行サービスであれば、インボイス制度や最新の税法に基づいた正確な記帳処理を日常的に行っています。プロの目が入ることで、適用割合の間違いや、要件を満たさない請求書の処理漏れといったリスクを減らすことができます。
自社のリソースをコア業務に集中させるためにも、経理の一部を専門家に委ねる企業は増えている印象です。
Q&A
インボイス経過措置に関するよくある質問について、詳しく回答していきます。
Q1.請求書に入力してはいけない情報はある?
A.インボイス(適格請求書)を交付できるのは、税務署長の登録を受けた適格請求書発行事業者だけであり、登録番号や適用税率など必要な記載事項が定められています(消費税法第57条の4)。
免税事業者であっても、適格請求書の記載事項を満たさない通常の請求書や領収書を交付することは可能です。ただし、適格請求書発行事業者以外の者が、適格請求書または適格簡易請求書であると誤認されるおそれのある表示をした書類を交付することは禁止されています(消費税法第57条の5)。たとえば、登録番号(T+13桁)に類似した英数字や、他者または架空の登録番号を自らの登録番号として記載した書類が該当し、罰則(1年以下の拘禁刑または50万円以下の罰金)の適用対象となります(同法第65条)。事実に基づかない情報や、インボイスと誤認させる表示は記載しないよう注意が必要です。
Q2.小規模な事業者からの仕入れも経過措置の対象?
A.仕入れ側(自社)から見たとき、経過措置の対象になるかどうかは、取引先がインボイス発行事業者かどうかで決まります。
取引先の規模の大小にかかわらず、インボイス発行事業者の登録を受けていなければ、その取引先からの仕入れは経過措置の対象として処理することになります。
Q3.免税事業者かどうか確認する方法は?
A.最も確実なのは、国税庁の「適格請求書発行事業者公表サイト」で照会する方法です。
請求書に登録番号(T+13桁の数字)があれば、公表サイトでその番号を検索します。有効な事業者として登録されているかを確認しましょう。あわせて、取引日の時点で登録が有効だったかも見ておく必要があります。公表サイトでは登録年月日や、登録が取り消し・失効になった場合の日付も確認できます。
一方、登録番号のない請求書が届いても、すぐに免税事業者等と判断するのは早計です。登録済みの事業者が番号の記載を漏らしているケースもあるためです。まずは取引先に登録の有無を確認しましょう。登録済みであれば、インボイスを出し直してもらうことで仕入税額相当額の全額を控除できます。2026年10月以降の取引であれば、経過措置で70%控除として処理するよりも30%分有利になります。
Q4.インボイスに該当しない書類とは?
A.インボイス(適格請求書)とは、法定の記載事項をすべて満たした書類のことです。
そのため、登録番号の記載がない請求書、税率ごとに区分した消費税額等が明記されていないレシート、単なる見積書などはインボイスに該当しません。
ただし、経過措置を適用するには「区分記載請求書等と同様の記載事項が記載された請求書等」と、一定の事項を記載した帳簿の保存が必要です。見積書は請求書等に該当しないため、見積書だけでは経過措置を適用できません。逆に、インボイス発行事業者から受け取った登録番号のない請求書であっても、区分記載請求書等の要件を満たしていれば経過措置の対象となり得ます。
Q5.2026年9月と10月にまたがる取引は、どちらの割合で処理する?
A.経過措置の割合は、課税仕入れを行った時期に応じて適用されます。
たとえば、2026年9月中に引渡しを受けた商品は80%、10月1日以後に引渡しを受けた商品は70%で区分して計算します。10月以降の取引に「前月までの80%控除」を当てはめるような処理はできません。期末や月初をまたぐ取引の処理には、十分な注意が必要です。
まとめ
インボイス制度の経過措置は、免税事業者等との取引による税負担を緩和するための大切な仕組みです。2026年10月1日から控除割合は80%から70%へ下がり、その後も50%、30%と段階的に縮小して2031年9月30日に終了します。あわせて、ひとつの免税事業者等から行う対象仕入れの上限が税込10億円から1億円に引き下げられる点も見逃せません。まずは、このスケジュールを正しく認識しておくことが第一歩と言えます。
社内のシステム設定や経理の運用ルールを見直すには、それなりの時間がかかります。ギリギリになって焦らないよう、余裕を持って取引先の状況把握や会計ソフトのアップデート状況を確認しておくと安心です。
制度変更に伴う経理業務の負担が重すぎると感じたときは、私たちBPIOのような専門家の手を借りることも検討してみてください。自社に合った無理のない体制を整え、変化の多い時代を乗り越えていきましょう。
経理BPOならBPIOにお任せください
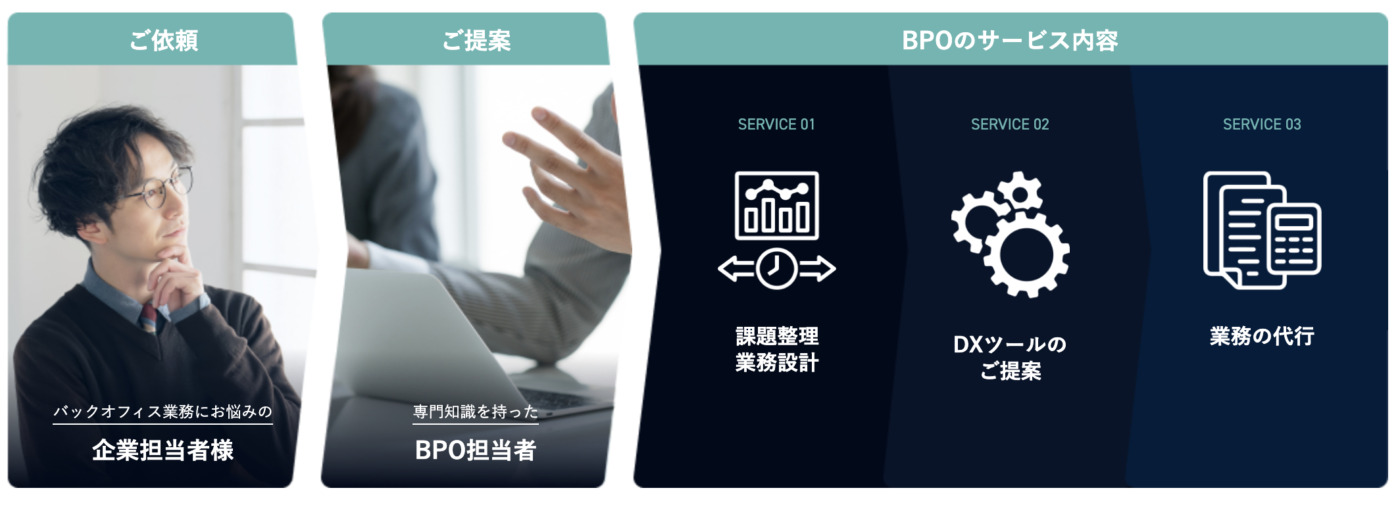
経理・労務・総務等のバックオフィス業務の代行だけでなく、業務設計やDX支援など幅広く業務を支援します。
業務を効率化し、コア業務に集中できる環境をご提供し、関わる全ての会社に最適なバックオフィス環境を実現するBPOサービスです。
ご興味がありましたら、ぜひ一度下記のボタンよりサービス概要のご確認や、お気軽にお問い合わせくださいませ。