給与を支払うたびに差し引く所得税。毎月の業務として処理している方も、「なぜこの金額になるのか」「報酬の支払いでも同じ扱いなのか」と聞かれると、説明に困る場面は少なくありません。源泉徴収は、給与計算・支払業務・決算のいずれにも関わる制度です。仕組みを一度整理しておくと、日々の処理の意味が見えやすくなるはずです。
本記事では、源泉徴収の基本的な仕組みから、所得の種類ごとの税額計算方法、納付期限と納税地までを順に解説します。
執筆:BPIO 広報部(給与計算・経理代行の実務チーム監修)
| この記事を読むとわかること ・源泉徴収の仕組みと、年末調整・確定申告との関係 ・源泉徴収の対象となる主な支払いと、年の区切り方 ・報酬・給与・退職金それぞれの税額の求め方 ・納付期限の原則と、納期の特例を使える条件 ・納付が遅れたときの加算税と納税地の考え方 |
源泉徴収の基本
「源泉徴収」という言葉は知っていても、会社が給与から天引きしているもの全般を指すと捉えている方もいるかもしれません。ですが実際に対象となるのは、所得税と復興特別所得税です。健康保険料や厚生年金保険料などの社会保険料の天引きとは別の仕組みなので、混同しないようにしましょう。
なお、令和9年分以後は防衛特別所得税が創設され、所得税・防衛特別所得税・復興特別所得税の3つで構成されます(合計の税率に変更はありません)。
源泉徴収とは、給与や報酬などを支払う側が、支払いの際に所得税等を差し引き、本人に代わって国に納める制度です。
差し引いた税額はあくまで概算のため、1年が終わった時点で精算します。会社員の場合、この精算を勤務先が行う手続きが年末調整です。一方、個人事業主は自分で1年分の税額を計算して申告します。この手続きを確定申告といいます。
支払いのたびに預かり、年に一度精算する。この流れを押さえておくと、以降の計算方法や納付期限の話も整理しやすくなります。
源泉徴収の対象となる範囲
源泉徴収の対象となる支払いのうち、会社の実務で関わることが多いのは次の4つです。
- 給与・賞与
- 退職金
- 報酬・料金(士業への報酬、講演料など)
- 払配当金
このほかにも源泉徴収の対象となる支払いはあります。ただ、一般的な事業会社であれば、まずはこの4つから押さえるのが近道です。
担当部門ごとの関わり方を並べてみましょう。
| 支払いの種類 | 主に関わる部門 | 実務の例 |
| 給与・賞与 | 人事・給与計算 | 毎月の給与や賞与からの所得税の控除 |
| 退職金 | 人事 | 退職時の所得税の計算と控除 |
| 報酬・料金 | 経理(支払業務) | 税理士・弁護士など士業への報酬、講演料の支払い |
| 配当金 | 総務・経理 | 株主への配当金の支払い |
こうして並べてみると、源泉徴収は給与担当者だけの業務ではなく、複数の部門にまたがることがわかります。特に報酬・料金は、支払先や報酬の内容によって源泉徴収の対象になるかどうかが変わります。 迷ったときは国税庁の情報で確認する運用にしておくと、判断のぶれが減ります。
源泉徴収票の対象期間
12月分の給与を翌年1月10日に支払った場合、その給与が載るのはどちらの年の源泉徴収票なのか。年をまたぐ給与では、担当者でも判断に迷う場面があります。
源泉徴収票とは、1年間に支払った給与・賞与の総額と、源泉徴収した所得税額などを記載した書類です。対象期間は1月1日から12月31日までの1年間で、「いつ働いたか」ではなく「いつ支払ったか」で判断します。
冒頭の例でいえば、12月分の給与であっても支払日が翌年1月なら、翌年分の源泉徴収票に含まれる扱いです。月末締め・翌月払いの給与制度では、この1か月のずれが毎年発生します。
勤務月と支払月がずれる会社では、年明けに従業員から「去年の12月分が入っていない」と問い合わせを受けることも珍しくありません。制度の考え方を一言添えて説明できるようにしておくと、やり取りがスムーズです。
源泉所得税と年末調整
毎月の給与から差し引く源泉所得税は、その時点の支給額などをもとにした概算です。年間の正確な税額は、1月から12月までの給与・賞与の支給額が確定し、各種控除を反映して初めて決まります。
そこで会社は、年末に1年分の税額を計算し直し、それまでに差し引いた合計額との差額を精算します。 多く差し引いていれば従業員に還付し、不足していれば追加で徴収するというこの一連の手続きが年末調整です。
なお、給与の収入金額が一定額を超える場合など、年末調整の対象とならない従業員もいます。判定の基準は改正されることがあるため、最新の情報は国税庁など一次情報をご確認ください。
一方、報酬・料金から差し引いた源泉所得税は、支払った会社が年末調整を行う対象ではありません。受け取った本人が確定申告で精算する仕組みです。給与と報酬では精算する人が違うという点を押さえておくと、両者の扱いを取り違えにくくなります。
源泉徴収税について
源泉徴収する税額の求め方は、支払いの種類ごとに異なります。報酬・料金は支払金額に税率をかけて計算するのに対し、給与・賞与は国税庁が公表する税額表を使う仕組みです。 退職金はさらに別の扱いで、他の所得と分けて計算することになっています。
同じ「源泉徴収」でも、計算の考え方は別物と捉えておくと理解しやすいはずです。3つの違いを整理してみます。
| 支払いの種類 | 税額の求め方 | 最終的な精算 |
| 報酬・料金 | 支払金額に所定の税率をかける | 受け取った本人の確定申告 |
| 給与・賞与 | 源泉徴収税額表を参照する | 会社の年末調整(対象外の場合は本人の確定申告) |
| 退職金 | 退職所得として分離して計算する | 申告書の提出があれば、原則として源泉徴収で完結 |
表にすると、計算方法と精算する人がセットで変わることがよくわかります。担当者が複数いる会社では、この区分ごとに担当を分けている例も少なくありません。以下に、それぞれの計算方法を順に解説します。
報酬・料金等にかかる源泉徴収税額の計算方法
税理士への顧問料や講演料などの報酬・料金を支払う際は、同じ人に1回に支払う金額が100万円以下か、100万円を超えるかで計算方法が変わります。
1回の報酬が100万円以下の場合
1回の支払額が100万円以下の場合、所得税と復興特別所得税を合わせた10.21%の税率で計算します。 令和9年1月1日以降に支払う給与・報酬からは防衛特別所得税が加わりますが、3つを合わせた税率は変わりません。
| 源泉徴収税額 = 報酬金額 × 10.21% |
計算のもとになる報酬金額は、原則として消費税込みの金額です。ただし、請求書などで報酬額と消費税額が明確に区分されている場合は、税抜の金額をもとに計算できます。請求書の記載方法ひとつで計算の基準額が変わるため、支払処理の前に区分の有無を確認しておくと手戻りを防げます。
たとえば、税込50万円の報酬であれば次のとおりです。
| 50万円 × 10.21% = 51,050円 |
1回の報酬が100万円を超える場合
1回の支払額が100万円を超える場合は、100万円までの部分に10.21%、100万円を超える部分に20.42%を適用します。 100万円までの部分の税額は102,100円になるため、計算式は以下のとおりです。
| 源泉徴収税額 =(報酬金額 − 100万円)× 20.42% + 102,100円 |
たとえば税込200万円の報酬なら、(200万円 − 100万円)× 20.42% + 102,100円 = 306,300円です。
なお、支払先や報酬の種類によっては、源泉徴収の対象外になるものや、計算方法が異なるものもあります。税率も改正されることがあるため、実際の計算にあたっては、最新の情報を国税庁など一次情報でご確認ください。
給与所得・賞与にかかる源泉徴収税額の計算方法
給与や賞与から差し引く源泉徴収税額は、国税庁が公表する「源泉徴収税額表」をもとに求めます。
税額は、社会保険料等を差し引いた後の支給額、扶養親族等の数、給与の支払い方(月払い・日払いなど)によって細かく区分されているのが特徴です。扶養親族等の数は、従業員から提出される「給与所得者の扶養控除等(異動)申告書」の内容で判断します。また、賞与については、給与とは別の算出方法が定められています。
家族構成の変化が申告書に反映されていないと、毎月の税額がずれたまま年末調整を迎えることになります。結婚や出産などの変化があれば、年の途中でも申告書の出し直しを案内しておくと、年末の精算で慌てずに済みます。
税額表は改正により見直されることがあるため、その年に適用される表を国税庁のサイトで確認してから使ってください。
退職金にかかる源泉徴収税額の計算方法
退職金は、退職所得として他の所得と分けて課税される点が、給与との大きな違いです。
退職する従業員から「退職所得の受給に関する申告書」の提出を受けていれば、会社は退職所得控除などを反映して所得税と復興特別所得税を計算し、源泉徴収します。 この場合、原則として本人が確定申告をする必要はありません。
一方、申告書の提出がない場合は、退職金の支払額に20.42%をかけた金額を源泉徴収することになっています。控除が反映されていないため税額が多くなりやすく、本人が確定申告で精算する流れです。
退職の手続きは慌ただしく、申告書の回収が後回しになる現場は少なくありません。退職者向けの提出書類一覧に最初から入れておくと、回収漏れを防ぎやすくなります。
源泉徴収された所得税・復興特別所得税の納付方法
源泉徴収した税金は、従業員や支払先から会社が預かっているお金です。差し引いた時点で手続きが終わるわけではなく、期限までに国へ納めるところまでが会社の役割になります。
納付は、税務署や金融機関の窓口で納付書を使う方法のほか、e-Taxを利用した電子納税にも対応しています。毎月の給与支払いと連動する業務のため、給与計算の締めから納付までを一連の流れとして段取りしておくと安心です。
ここからは、実務で特に確認されることの多い「納付期限」と「納税地」について順に見ていきます。
納付期限について
給与の締め日が月末で支払いが翌月の場合、納付期限はどちらの月を基準に数えるのか。答えは「支払った月」です。源泉徴収した所得税は、原則として、給与や報酬を実際に支払った月の翌月10日までに納付します。 たとえば4月に支払った給与から差し引いた税金は、3月分の給与であっても5月10日が期限です。
ただし、給与の支給人員が常時10人未満の事業者は、源泉所得税の納期の特例の承認を受けることで、半年分をまとめて納付できます。原則と特例の違いは以下のとおりです。
| 項目 | 原則 | 納期の特例 |
| 対象 | 源泉徴収義務のある事業者 | 給与の支給人員が常時10人未満の事業者 |
| 納付の頻度 | 毎月 | 年2回 |
| 納付期限 | 支払った月の翌月10日 | 1月〜6月分:7月10日/7月〜12月分:翌年1月20日 |
| 手続き | 不要 | 申請書を所轄税務署に提出し、承認を受ける |
特例を使えば毎月の納付事務は軽くなる一方、半年分の税額をまとめて納めることになります。資金繰りの面では、納付月にまとまった金額が出ていく点も踏まえて選ぶのが現実的です。特例の対象となる所得の範囲や適用が始まる時期など、細かな要件は国税庁の最新情報でご確認ください。
なお、期限までに納付しなかった場合は、不納付加算税が課されることがあります。税率は原則として税額の10%です。ただし、税務署から納税の告知を受ける前に自主的に納付した場合は、5%に軽減される場合があります(要件あり)。
また、法定納期限から1か月以内に納付し過去1年間に納付の遅延がなく期限内に納付する意思があったと認められる場合など、一定の要件を満たせば課されないケースもあります。詳しい要件は国税庁の最新情報で確認が必要です。これとは別に延滞税がかかる場合もあるため、期限は月次の業務スケジュールに組み込んで管理しましょう。
納税地の確認東京都荒川区の事務所で給与の支払事務を行っている会社が、神奈川県在住の従業員に給与を支払うケースで考えてみます。この場合、源泉所得税を納めるのは、荒川区を所轄する荒川税務署(東京国税局管内)になります。
源泉所得税の納税地とは、原則として、給与や報酬の支払事務を行う事務所などの所在地です。 従業員の住所地で決まるわけではありません。
また、事務所を移転した場合は、移転後の所在地を所轄する税務署が納税地となります。移転の際は税務署への届出も必要になるため、本店移転などの手続きとあわせて確認しておくと漏れを防げます。
よくある質問|源泉徴収の実務で迷いやすいポイント
Q1. 個人に仕事を依頼して報酬を支払う場合、必ず源泉徴収が必要ですか?
A. 必ずではありません。源泉徴収の対象となるのは、所得税法で定められた種類の報酬・料金に限られます。 税理士や弁護士への報酬、原稿料、講演料などが代表例です。定められていない業務の対価であれば、源泉徴収は行いません。依頼内容がどれに当たるか迷う場合は、国税庁の情報や顧問税理士に確認すると確実です。
Q2. 年末調整をすれば、従業員は確定申告をしなくてよいのですか?
A. 給与以外に所得がない会社員の多くは、年末調整で1年分の精算が完了します。ただし、給与の収入金額が一定額を超える人や、副業などで給与以外の所得が一定額を超える人などは、別途確定申告が必要です。医療費控除などを受けたい場合も、本人が確定申告を行う形になります。具体的な基準額は改正されることがあるため、最新の情報は国税庁でご確認ください。年末調整の案内とあわせて、確定申告が必要なケースを従業員に周知している会社もあります。
Q3. 源泉徴収票は、従業員にいつまでに渡せばよいですか?
A. 原則として、翌年1月31日までに従業員へ交付します。年の途中で退職した人には、退職日から1か月以内に交付するのが原則です。電子交付も、従業員の承諾など一定の条件を満たせば認められています。期限や条件の詳細は、国税庁の最新情報でご確認ください。
まとめ
源泉徴収は、給与や報酬を支払う側が所得税等を差し引いて国に納め、1年の終わりに精算する制度です。 報酬・料金は税率による計算、給与・賞与は税額表、退職金は申告書の有無で扱いが変わります。精算する人も、給与なら会社の年末調整、報酬なら本人の確定申告と分かれる点が特徴です。納付期限は「支払った月」を基準に数え、納付先は支払事務を行う事務所の所在地で決まります。
全体を見渡すと、源泉徴収の実務は、毎月の給与計算から支払業務、年末調整、法定調書の作成まで、1年を通じて途切れなく続くことがわかります。税率や要件が改正されることもあり、正確さを保ち続けるには相応の手間がかかるのが実情です。
社内の体制だけで対応しきれない場合は、給与計算や経理業務のアウトソーシングを検討するのもひとつの方法です。実務に慣れた専門の担当者に任せることで、改正への対応や期限管理の負担が軽くなり、社内のメンバーは本来の業務に時間を使いやすくなります。BPIOの給与計算・経理代行も、そうした選択肢のひとつです。
なお、個別の税務判断については、顧問の税理士にご相談ください。
経理BPOならBPIOにお任せください
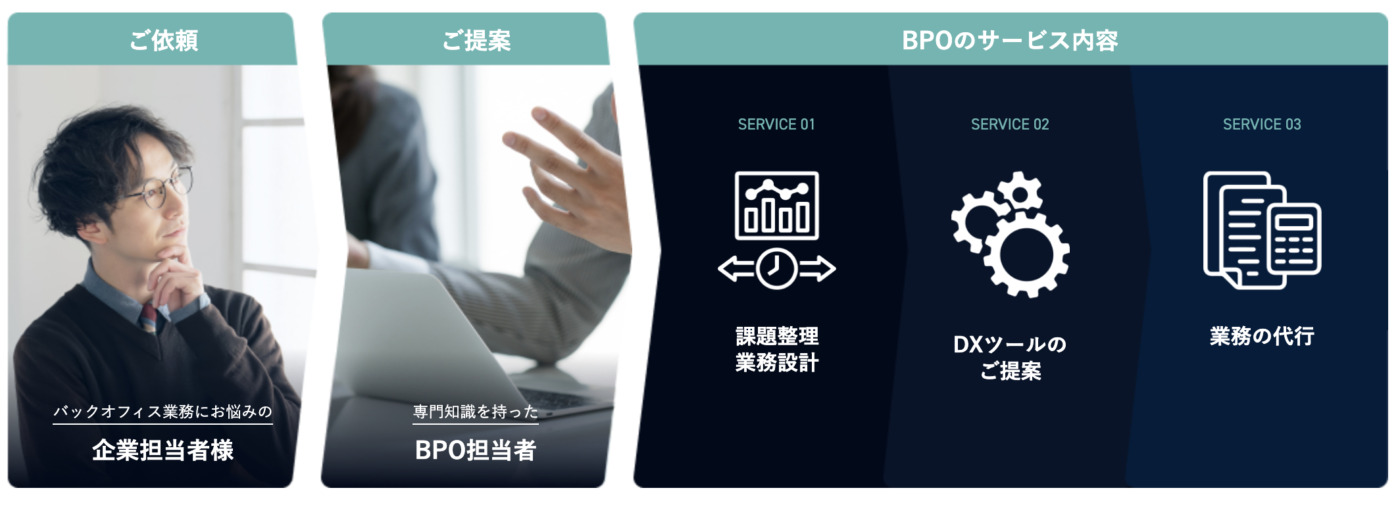
業務を効率化し、コア業務に集中できる環境をご提供し、関わる全ての会社に最適なバックオフィス環境を実現するBPOサービスです。
ご興味がありましたら、ぜひ一度下記のボタンよりサービス概要のご確認や、お気軽にお問い合わせくださいませ。