夏と冬の賞与で、毎回いちばん気を使うのが社会保険料の計算ではないでしょうか。毎月の給与なら標準報酬月額の表を見れば済みます。ただ、賞与は計算式が違い、上限の数え方や退職月・育休中の扱いなど、例外も多くあります。
しかも賞与の処理は多くの会社で年2回しかありません。前回の手順を担当者が細かく覚えていないこともあり、ミスが起きやすい業務です。2026年4月分からは「子ども・子育て支援金」の徴収も始まりました。そのため2026年4月以降に支給する賞与から、控除項目が1つ増えています。
この記事では、賞与にかかる社会保険料の計算方法を、2026年度(令和8年度)の料率で解説します。本人の手取りがいくら減るかの早見表や、会社が負担する法定福利費の試算も載せています。支給前のチェックリストとあわせて、次回の賞与計算に役立ててください。
執筆:BPIO 広報部(給与計算・経理代行の実務チーム監修)
監修:土橋由紀子(社会保険労務士)
| この記事を読むとわかること ・社会保険上の「賞与」の定義と、賞与から引かれるもの ・標準賞与額を使った計算方法と2026年度の料率 ・賞与50万円で本人・会社がそれぞれいくら負担するか ・上限の数え方と、退職月・育休中の賞与の扱い ・賞与支払届の期限と、支給前に確認すべきポイント |
賞与にかかる社会保険料の基本
賞与にかかる社会保険料を正しく計算するには、まず社会保険上の「賞与」に当たるかどうかを判断する必要があります。会社が「賞与」と呼んでいても社会保険上は報酬として扱うケースや、反対に寸志のような名目でも賞与に含まれるケースがあるためです。そのうえで、賞与から何が差し引かれ、何が差し引かれないのかを整理しておくと、従業員からの問い合わせにも答えやすくなります。ここでは、賞与の定義と控除項目の全体像を確認します。
社会保険上の「賞与」とは(年3回以下)
社会保険でいう「賞与」は、名前に関係なく、労働の対価として年3回以下支給されるものです。ボーナス、期末手当、決算賞与、寸志なども、この条件に当てはまれば賞与として扱います。
逆に、同じ性質の手当を年4回以上支給する場合は「賞与」ではなく「報酬」として扱います。この場合は、毎月の標準報酬月額に組み込んで保険料を計算します(詳しくは後半で解説)。
なお、結婚祝金や見舞金のように、恩恵的に支給されるものは報酬にも賞与にも含みません。
賞与から控除されるものの一覧(住民税は対象外)
賞与から差し引かれるのは、主に次の項目です。
| 項目 | 本人負担 | 会社負担 | 計算の基準 |
| 健康保険料 | あり(原則折半) | あり | 標準賞与額 |
| 介護保険料(40〜64歳) | あり(原則折半) | あり | 標準賞与額 |
| 子ども・子育て支援金 | あり(原則折半) | あり | 標準賞与額 |
| 厚生年金保険料 | あり(折半) | あり | 標準賞与額 |
| 雇用保険料 | あり | あり(本人より多い) | 賞与の総支給額 |
| 子ども・子育て拠出金 | なし | あり(全額) | 標準賞与額 |
| 労災保険料 | なし | あり(全額) | 賞与の総支給額 |
| 所得税(源泉徴収) | あり | ― | 社会保険料控除後の金額 |
住民税は前年の所得をもとに決まり、毎月の給与から12回に分けて差し引くしくみです。そのため、賞与からは差し引きません。従業員から「ボーナスから住民税が引かれていない」と聞かれることもあるため、説明できるようにしておきましょう。
所得税は、社会保険料を差し引いた後の金額に、前月の給与をもとにした税率を掛けて計算するのが原則です(前月の給与がない場合や、賞与の額が前月の給与の10倍を超える場合は、月額表を使って計算します)。 所得税の計算方法は「源泉徴収」や「従業員の所得税」の記事で解説していますので併せてご覧ください。
賞与の社会保険料の計算方法
賞与の社会保険料は、毎月の給与とは計算の基準が異なり、毎月の給与は標準報酬月額の等級表をもとに保険料を決めますが、賞与は支給額そのものをもとに計算します。
さらに、健康保険・介護保険・子ども・子育て支援金・厚生年金は「標準賞与額」、雇用保険は「総支給額」と、保険の種類によっても基準が分かれます。ここでは、標準賞与額の求め方と、保険ごとの料率・計算方法を順番に見ていきましょう。
標準賞与額の求め方(千円未満切捨て)
健康保険・介護保険・子ども・子育て支援金・厚生年金の保険料は、「標準賞与額」に保険料率を掛けて計算します。
| 標準賞与額 = 賞与の総支給額(税引前)の1,000円未満を切り捨てた額 |
たとえば賞与が523,750円なら、標準賞与額は523,000円です。この標準賞与額に料率を掛けて労使合計の保険料を出し、それを本人と会社で分けて負担するしくみです。
| 保険料(本人負担分)= 標準賞与額 × 保険料率 ÷ 2 |
本人負担分に1円未満の端数が出た場合、給与や賞与から差し引くときは、50銭以下を切り捨て、50銭を超えたら切り上げます(会社と従業員の間で別の取り決めがあればそれに従います)。
健康保険・介護保険・厚生年金・子ども・子育て支援金
2026年度の料率は次のとおりです。
| 保険の種類 | 料率(労使合計) | 本人負担 | 備考 |
| 健康保険(協会けんぽ・東京) | 9.85% | 4.925% | 都道府県ごとに異なる |
| 介護保険 | 1.62% | 0.81% | 40〜64歳のみ。協会けんぽは全国一律(健保組合は組合ごとに異なる) |
| 子ども・子育て支援金 | 0.23% | 0.115% | 2026年4月分から開始 |
| 厚生年金保険 | 18.3% | 9.15% | 全国一律 |
健保組合と協会けんぽでは料率が違う
協会けんぽの健康保険料率は、都道府県ごとに異なります。2026年度は全国平均が9.9%に引き下げられ、東京は9.85%、大阪は10.13%、三重は9.77%、佐賀は10.55%という料率です。(出典:全国健康保険協会「令和8年度保険料額表」)。
健康保険組合に入っている会社は、組合ごとに料率が決まっています。なかには、会社の負担割合を折半より多くしている組合もあるため注意が必要です。(出典:健康保険法第161条・第162条)
給与ソフトに初期設定されている料率が、実際に加入している保険者の料率と合っているか、賞与計算の前に確認しておくと控除ミスを防げます。
子ども・子育て支援金は「健康保険料とは別の項目」
子ども・子育て支援金は、2026年4月分(5月納付分)から健康保険料と一緒に徴収されています。2026年度の料率は0.23%で、本人と会社が0.115%ずつの負担です。賞与にもかかるため、2026年夏の賞与が初めての徴収になった会社も多いかと思います。
給与ソフトによっては、賞与側の支援金設定を別に有効にする必要があります。毎月の給与だけ設定して、賞与の控除が漏れていないか確認してください。
雇用保険料は総支給額で計算
雇用保険料は、標準賞与額ではなく、賞与の総支給額(千円未満を切り捨てない)に料率を掛けて計算します。
2026年度(令和8年度)の雇用保険料率は前年度から労使合計で0.1ポイント(1.45%→1.35%) 下がりました。一般の事業では、本人負担が5/1,000(0.5%)、会社負担が8.5/1,000(0.85%)です。農林水産・清酒製造の事業と建設の事業は、それぞれ料率が異なるため注意してください。
本人負担分の端数は、賞与から差し引く場合、50銭以下を切り捨て、50銭を超えたら切り上げます。
【計算例】賞与50万円の場合の本人負担と会社負担
協会けんぽ(東京)に加入している一般の事業の会社で、45歳の従業員(介護保険の対象)に賞与50万円を支給した場合で計算します。
標準賞与額:500,000円
| 項目 | 本人負担 | 会社負担 |
| 健康保険料(9.85%) | 24,625円 | 24,625円 |
| 介護保険料(1.62%) | 4,050円 | 4,050円 |
| 子ども・子育て支援金(0.23%) | 575円 | 575円 |
| 厚生年金保険料(18.3%) | 45,750円 | 45,750円 |
| 雇用保険料 | 2,500円(0.5%) | 4,250円(0.85%) |
| 子ども・子育て拠出金(0.36%) | ― | 1,800円 |
| 合計 | 77,500円 | 81,050円 |
※会社負担には、このほかに労災保険料(業種ごとの料率)がかかります。
本人の賞与からは、社会保険料だけで約7.8万円が差し引かれ、ここからさらに所得税も引かれる計算です。
会社は、賞与50万円に加えて約8.1万円を負担します。賞与の予算を決めるときは、支給額だけでなく、この法定福利費も含めて考えておきましょう。
従業員目線:賞与の社会保険料「手取り減」早見表
協会けんぽ(東京)・一般の事業の場合、本人が負担する社会保険料の合計は次のとおりです(所得税は含みません)。
| 賞与額 | 39歳以下 | 40〜64歳 |
| 30万円 | 44,070円 | 46,500円 |
| 50万円 | 73,450円 | 77,500円 |
| 80万円 | 117,520円 | 124,000円 |
| 100万円 | 146,900円 | 155,000円 |
| 150万円 | 220,350円 | 232,500円 |
39歳以下は賞与額のおよそ14.7%、40〜64歳はおよそ15.5%が社会保険料として差し引かれる計算です。所得税も含めると、手取りは額面の8割前後になる人が多くなります。
会社目線:賞与原資に上乗せされる法定福利費の試算
会社の負担額(労災保険を除く)は次のとおりです。
| 賞与額 | 39歳以下 | 40〜64歳 |
| 30万円 | 46,200円 | 48,630円 |
| 50万円 | 77,000円 | 81,050円 |
| 100万円 | 154,000円 | 162,100円 |
例:従業員20人に平均50万円(総額1,000万円)を支給する場合
会社の法定福利費は、およそ154万〜162万円です。賞与の原資は1,000万円ではなく、約1,160万円を見込んでおく必要があります。
標準賞与額の上限と同月複数回支給の合算
標準賞与額には上限があります。ただし、健康保険と厚生年金で上限の数え方が違うため注意が必要です。
| 項目 | 上限 | 数え方 |
| 健康保険・介護保険・子ども・子育て支援金 | 年度累計573万円 | 4月1日〜翌年3月31日の累計 |
| 厚生年金・子ども・子育て拠出金 | 1か月150万円 | 支給月ごと |
計算例:役員などで賞与額が大きい場合
- 6月:賞与400万円 → 健康保険は400万円、厚生年金は150万円で計算
- 12月:賞与300万円 → 健康保険は173万円(573万円−400万円)、厚生年金は150万円で計算
- 翌年3月:賞与100万円 → 健康保険は0円(上限に達しているため)、厚生年金は100万円で計算
健康保険は年度で累計を管理するため、前回の賞与で上限にどれだけ近づいているかを把握しておかないと、計算を誤る可能性があるため注意が必要です。
同じ月に2回以上支給した場合
同じ月に賞与を2回以上支給した場合は、合計額で上限を判定します。たとえば同月に100万円と80万円を支給したなら、合計180万円に対して厚生年金は150万円が上限です。
年度の途中で入社した人の累計の引継ぎ
健康保険の年度累計は、同じ保険者の中で加入期間を通算して数えるのがルールです。そのため、たとえば前の会社も今の会社も協会けんぽの場合、同じ年度に前の会社で受け取った賞与も累計に含めます。
ただし、前の会社の賞与額は、今の会社では把握できないのが実情です。累計が573万円を超えそうな従業員には、本人から保険者(協会けんぽの場合は年金事務所、健保組合の場合は組合)へ 「健康保険標準賞与額累計申出書」を提出してもらうとよいでしょう。
一方、健保組合から協会けんぽへ移った場合のように保険者が変わったときは、累計はリセットされます。
賞与から社会保険料がかからない・扱いが変わるケース
賞与は原則として社会保険料の対象ですが、従業員の状況や支給のしかたによって、保険料がかからなかったり、扱いが変わったりするケースがあります。代表的なのは、退職月に支給する賞与、産休・育休中に支給する賞与、年4回以上支給する手当の3つです。いずれも件数は多くありませんが、判定を誤ると保険料の過不足や届出漏れにつながります。ここでは、それぞれの判定のポイントと、支給日の決め方で注意したい点を見ていきましょう。
退職月の賞与(月末退職かどうか)
社会保険の資格を失うのは、退職日の翌日です。また、資格を失った月(資格喪失月)に支給した賞与には、社会保険料がかかりません。そのため、同じ月に退職する人でも、退職日によって扱いが変わります。
| 退職日 | 資格喪失日 | 退職月に支給した賞与の社会保険料 |
| 6月30日(月末) | 7月1日 | かかる(6月はまだ加入期間) |
| 6月29日(月末以外) | 6月30日 | かからない(6月が資格喪失月) |
月末以外の日に退職し、その月の在職中(資格喪失日の前日まで) に賞与を受け取った場合、健康保険・介護保険料 ・子ども・子育て支援金 ・厚生年金保険料は差し引きません。ただし、健康保険は年度累計の対象になるため、賞与支払届の提出は必要です。
雇用保険料は賃金に対してかかるため、退職月の賞与からも差し引きます。
退職日と賞与の支給日が近い従業員がいる場合は、どちらの扱いになるかを支給前に確認し、本人にも説明しておくと、後の問い合わせを減らせます。
産休・育休中の賞与と免除要件
産前産後休業や育児休業の期間中は、申出によって社会保険料が免除されます。免除の対象は、健康保険料・介護保険料・子ども・子育て支援金・厚生年金保険料です。本人負担分だけでなく会社負担分も免除され、会社が全額負担する子ども・子育て拠出金も対象に含まれます。
ただし、賞与の免除要件は毎月の保険料よりも厳しく設定されている点に注意が必要です。
- 産前産後休業:休業期間に月末を含む月に支給した賞与は免除
- 育児休業(2022年10月以降に開始したもの):賞与を支給した月の末日を含み、連続して1か月を超える休業を取得した場合のみ免除
「1か月を超える」は暦日で判定するのがルールです。たとえば12月1日〜12月31日の育休(31日間)は、ちょうど1か月なので「1か月超」には当たらず、12月の賞与は免除されません。
男性の短期間の育休や、分割して取得する育休が増え、判定が複雑になっています。育休中の従業員がいる場合は、休業期間と賞与支給日の関係を1人ずつ確認しましょう。
なお、雇用保険料は免除の対象外です。休業中に賞与を支給する場合は、雇用保険料を差し引きます。
年4回以上支給する場合
同じ性質の手当を年4回以上支給する場合、その手当は賞与ではなく報酬になります。この場合は賞与支払届の対象にならず、7月1日前の1年間 の支給額を12で割った金額を、算定基礎届で標準報酬月額に加えて計算します。
四半期ごとに業績手当を出している会社などは、賞与として処理してよいかを就業規則・賃金規程とあわせて確認しておきましょう。
支給日の決め方で負担が変わる点に注意
ここまで見たように、賞与の社会保険料は「いつ支給するか」で扱いが変わります。
- 月末退職か月末以外の退職かで、退職月の賞与に保険料がかかるかが変わる
- 育休の期間が支給月の末日を含んで1か月を超えるかで、免除されるかが変わる
- 同じ年度に支給が集中すると、健康保険の上限に達するタイミングが変わる
賞与の支給日は、就業規則や賃金規程で決めておくのが基本です。社会保険料を減らす目的で、特定の従業員だけ支給日を動かすような運用は避けましょう。年金事務所の調査で指摘を受けるおそれがあります。あくまで「規程どおりに支給した結果、こう扱われる」と説明できる状態にしておくことが大切です。
賞与支給後の手続き:賞与支払届と納付期限
賞与を支給したら、支給日から5日以内に「被保険者賞与支払届」を年金事務所(健康保険組合に加入している場合は組合にも)へ提出するのがルールです。電子申請(e-Gov)でも提出できます。
賞与支払届は、資格喪失月に支給した賞与や、育休中で保険料が免除される賞与についても提出が必要です。
賞与支払届の内容をもとに保険料額が決まり、毎月の保険料と合わせて支給月の翌月末日までに納付します。
なお、年金事務所に登録している「賞与支払予定月」に賞与を支給しなかった場合は、「賞与不支給報告書」を提出しましょう。
賞与支給前のチェックリスト
賞与の処理は年に2回ほどしかないため、前回の注意点を忘れていることがよくあります。支給前に次の項目を確認しておきましょう。
料率・設定
- 健康保険料率は、加入している保険者(協会けんぽの都道府県支部・健保組合)の最新の料率になっているか
- 子ども・子育て支援金の控除が賞与計算でも有効になっているか
- 雇用保険料率は2026年度(一般の事業:本人0.5%・会社0.85%)になっているか
- 40歳になった人、65歳になった人の介護保険の判定は正しいか
上限・累計
- 健康保険の年度累計(4月〜翌年3月)が573万円を超える人はいないか
- 年度途中の入社者で、前の会社の賞与を累計に含める必要がある人はいないか
- 厚生年金の150万円上限、同じ月に複数回支給する場合の合算は正しいか
対象者ごとの扱い
- 支給月に退職する人の退職日(月末か月末以外か)を確認したか
- 産休・育休中の人は、賞与免除の要件(月末を含む・連続1か月超)を満たしているか
- 支給月に入社した人、資格を取得したばかりの人の扱いを確認したか
手続き
- 賞与支払届を支給日から5日以内に提出する段取りはできているか
- 賞与を支給しない場合の「賞与不支給報告書」は必要か
- 賞与の明細と源泉徴収の計算(前月給与の確認)は済んでいるか
よくある質問
最後に、賞与の社会保険料について、従業員や給与計算の担当者からよく寄せられる質問をまとめました。寸志や決算賞与の扱い、住民税が引かれない理由、入社した月の賞与、2026年度から始まった子ども・子育て支援金と以前からある拠出金の違いなど、実務で迷いやすい点を取り上げています。本文の内容とあわせて、従業員への説明や社内マニュアルの作成にご活用ください。
Q1. 寸志や決算賞与にも社会保険料はかかりますか?
A. かかります。名前に関係なく、労働の対価として年3回以下支給されるものは賞与として扱い、標準賞与額に料率を掛けて計算します。
Q2. 賞与から住民税が引かれないのはなぜですか?
A. 住民税は前年の所得をもとに年税額が決まり、毎月の給与から12回に分けて差し引くしくみだからです。賞与からは差し引きません。
Q3. 入社した月に支給した賞与にも社会保険料はかかりますか?
A. かかります。資格を取得した月に支給した賞与は保険料の対象です。一方、資格を失った月に支給した賞与は対象外です。
Q4. 子ども・子育て支援金と子ども・子育て拠出金は何が違いますか?
A. 子ども・子育て支援金は2026年4月から始まった制度で、本人と会社が折半で負担します。子ども・子育て拠出金は以前からある制度で、会社が全額負担し、本人負担はありません。料率は支援金が0.23%、拠出金が0.36%です。
Q5. 賞与を支給したあとに金額の誤りに気づいたらどうすればいいですか?
A. 賞与支払届を訂正して提出し、差額の保険料を調整します。本人負担分の差額は、次回の給与などで精算するのが一般的です。訂正内容は健康保険の年度累計 にも影響するため、早めに対応しましょう。
まとめ
賞与の社会保険料は、次の3点を押さえれば計算できます。
- 健康保険・介護保険・子ども・子育て支援金・厚生年金は「標準賞与額(千円未満切捨て)× 料率」で計算し、原則として労使折半
- 雇用保険料は賞与の総支給額に料率を掛けて計算する
- 上限は健康保険が年度累計573万円、厚生年金が1か月150万円で、数え方が違う
一方で、実務でミスが出やすいのは、計算式そのものよりも例外の扱いです。年度途中入社者の累計、退職月の賞与、育休中の免除判定、2026年度から始まった子ども・子育て支援金の設定など、年に2回しか処理しない賞与だからこそ、確認すべきポイントが抜けやすくなります。
賞与計算・賞与支払届の手続きはBPIOにお任せください
BPIOでは、賞与計算から賞与支払届の作成・提出までを代行しています。グループの社会保険労務士と連携しており、退職月や育休中の判定など、判断が難しいケースにも対応可能です。
計算結果は3人1組で確認する体制のため、上限の累計や料率設定の誤りといったミスを防げます。
- まずは自社の処理を見直したい方は、「賞与支給前チェックリスト」をご活用ください
- 今回の賞与だけ任せたい場合は賞与計算スポット、毎月の給与計算もまとめて任せたい場合は労務BPOとしてご相談いただけます
給与計算の外部委託については「給与計算代行」の記事もあわせてご覧ください。
経理BPOならBPIOにお任せください
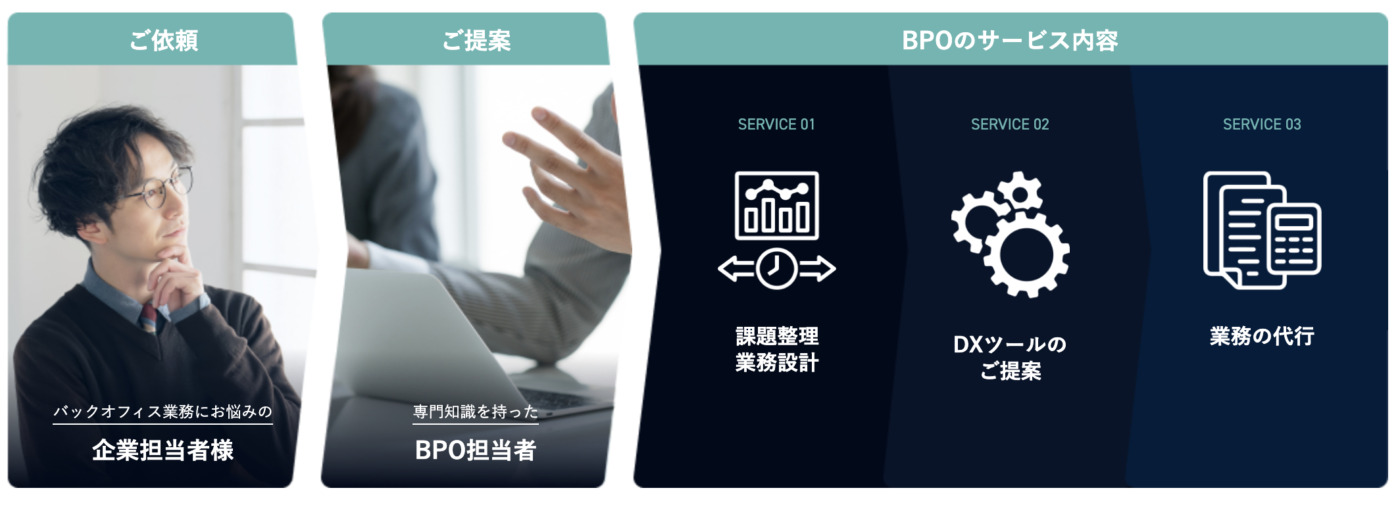
経理・労務・総務等のバックオフィス業務の代行だけでなく、業務設計やDX支援など幅広く業務を支援します。
業務を効率化し、コア業務に集中できる環境をご提供し、関わる全ての会社に最適なバックオフィス環境を実現するBPOサービスです。
ご興味がありましたら、ぜひ一度下記のボタンよりサービス概要のご確認や、お気軽にお問い合わせくださいませ。