電子帳簿保存法という言葉を耳にする機会が増え、何から手をつければよいのか戸惑っている方もいるかもしれません。事前に準備を進めていた現場であっても、いざ運用を始めてみると、具体的なデータの扱い方などで迷うケースは少なくないのです。紙の書類とデジタルデータが混在する移行期には、ルールを正しく理解し、自社に合った管理体制を整えておくことが欠かせません。本記事では、電子帳簿保存法の概要と、企業が対応するメリット・デメリットについて解説します。
執筆:BPIO 広報部(給与計算・経理代行の実務チーム監修)
| この記事を読むとわかること ・電子帳簿保存法の概要と対象となる書類の種類 ・法律で定められた「3つの保存方法」の違いと具体例 ・電子帳簿保存法に対応する3つのメリット ・移行時に生じるデメリットとその解決策 |
電子帳簿保存法とは国税関係の書類や帳簿の保存方法を示したもの

電子帳簿保存法とは、国税関係の書類や帳簿を電子的に保存するためのルールを定めた法律です。本来は原則として紙で保存すべき帳簿類を、一定の要件を満たすことで電子データのまま保存することを認めています。最新の法改正や宥恕措置(経過措置)の終了などに伴い、多くの企業で対応の見直しが進んでいます。
この法律の目的は、単に紙をなくすことだけではありません。企業が紙の帳簿や書類を電子化し、保管にかかる負担を減らしつつ、効率的に情報を管理できる環境を作ることにもあります。また、税務調査をスムーズに行うための、帳簿書類の取り扱い基準としての役割も果たしています。
ただし、すべての書類を無条件でデータ化できるわけではなく、書類の種類や作成プロセスによって適用されるルールが異なります。最新の要件や対象範囲については、国税庁のウェブサイトなど一次情報をご確認ください。
電子帳簿に含まれるものとは?

帳簿や書類の電子化を進めるにあたり、「そもそもどの書類が対象になるのか」と疑問に思う方もいるのではないでしょうか。日常の業務で扱う書類は数多くありますが、電子帳簿保存法で対象となるのは、企業がビジネスを行う上で必要となる特定の帳簿や書類です。
大きく分けて、以下の3つに分類されます。それぞれの特徴を見ていきます。
国税関係帳簿
国税関係帳簿とは、企業が税務申告を行うために必要となる帳簿を指します。具体的には、仕訳帳、総勘定元帳、売上帳、仕入帳、源泉徴収簿などが該当します。日々の取引を記録し、決算書を作成する根拠となる主要なデータです。自社で会計ソフトなどを使って作成している帳簿が、この分類にあたると考えておくとスムーズになります。
国税関係書類
国税関係書類とは、決算関係書類や、日々の取引に付随してやり取りされる書類のことです。棚卸表や貸借対照表などの決算書類に加え、領収書、請求書、見積書、契約書などが含まれます。取引先から紙で受け取ったり、自社で紙に印刷して発行したりする書類の多くが、このカテゴリーに分類されます。
電子取引データ
電子取引データとは、企業が電子商取引を行う際、紙を介さずに電子的にやり取りした取引情報のことです。インターネットを通じた注文データ、配送データ、クレジットカードの決済データなどが当てはまります。また、取引先からメールに添付されて送られてきた請求書のPDFファイルや、クラウドサービス経由でダウンロードした領収書なども、この電子取引データとして扱うことになります。
電子帳簿保存法にある3つの保存方法

電子帳簿保存法では、対象となる帳簿や書類の性質に合わせて、3つの保存方法が定められています。自社の業務フローと照らし合わせながら、どの方法を適用すべきか整理しておくと安心です。
- 電子帳簿等保存
- スキャナ保存
- 電子取引データ保存
これら3つの区分には、それぞれ異なる要件が設定されています。以下で詳しく確認します。
電子帳簿等保存
電子帳簿等保存とは、企業がパソコンや会計システムなどを使用して電子的に作成した帳簿や書類を、そのまま電子データとして保存する方法です。最初からデジタルで生成された情報が対象となります。
たとえば、会計ソフトで入力して作成した総勘定元帳や仕訳帳などが該当します。また、自社のシステムで発行した請求書の控えなども、このルールに基づいてデータ保存することが認められています。
スキャナ保存
スキャナ保存とは、取引先から受け取った紙の領収書や請求書、または自社で手書き作成した紙の書類などを、スキャナやスマートフォンで読み取り、画像データとして保存する方法です。
紙の原本を保管し続ける手間を省ける反面、改ざんを防ぐための厳格な要件が定められています。解像度やカラーに関する指定があるほか、タイムスタンプの付与や、検索機能の確保などが必要になるケースがあります。なお、保存形式はPDFに限定されているわけではありませんが、実務上は扱いやすいPDFが選ばれる傾向にあります。
電子取引保存
電子取引データ保存とは、メールやインターネット経由で電子的に受け取った取引情報を、そのままデータとして保存する方法です。紙に出力して保存するのではなく、原則として、受け取ったデジタルデータの状態で保管します。ただし、税務署長が相当の理由を認める場合など、一定の条件下では例外も認められています。
たとえば、メールでやり取りした見積書や、ECサイトからダウンロードした領収書などが対象となります。この区分は他の2つと異なり、原則として対応が義務化されている性質を持つため、多くの企業で優先的に管理体制の構築が進められています。
電子帳簿保存法に対応する3つのメリット

法律の要件を満たすための準備は少なからず負担を伴いますが、適切に対応することで得られる恩恵も少なくありません。企業にとってどのような利点があるのか、以下の項目が挙げられます。
- 業務効率化
- コスト削減
- セキュリティ強化
それぞれの具体的な効果について解説します。
業務効率化
電子帳簿保存法に対応することで、経理担当者の書類を探す手間を省くことができます。紙のバインダーから特定の領収書を探し出すのは時間がかかりますが、電子データであれば、日付や取引先名などの条件で検索やソートが容易になり、必要な情報を迅速に引き出せます。
経理業務のデジタル化は、部門全体の働き方を変えるきっかけにもなります。ファイリングや書類の回覧に割いていた時間を削減できれば、人手不足の解消や、より専門性の高い業務へ人員を配置する余裕も生まれるはずです。
コスト削減
紙ベースの管理から脱却することは、直接的なコストの削減にもつながります。書類を印刷するためのインク代や用紙代、ファイリング用の備品代を抑えられるほか、大量の書類を整理・保管するための人件費の圧縮も可能です。
さらに、オフィスの省スペース化にも寄与します。法定期間にわたって紙の帳簿や書類を保管するには、専用のキャビネットや倉庫が必要でした。物理的な保管スペースが不要になれば、空いた場所をミーティングスペースや執務エリアとして有効活用し、より快適なオフィス環境を整えられます。
セキュリティ強化
紙の書類には、経年劣化や火災などの災害による焼失、物理的な紛失といったリスクが常に付きまといます。電子帳簿保存法に沿ってデータを適切に管理することで、情報資産のセキュリティを高めることが可能です。
電子データは、アクセス権限の設定やパスワード保護により、第三者の不正な閲覧を防ぐ仕組みを作りやすいという特徴があります。また、クラウドストレージなどを活用して定期的にバックアップを取る運用をしておけば、万が一のパソコントラブル時にもデータの消失リスクを最小限に抑えられます。
電子帳簿保存法に対応する3つデメリット

メリットの一方で、新しい制度やシステムを導入する際には、必ず乗り越えるべきハードルが存在します。対応を進める中で企業が直面しやすい課題は、以下のとおりです。
- 導入コストの発生
- データ化する手間
- 法の要件を把握した人材の確保
これらをあらかじめ想定し、対策を練っておくことがスムーズな移行の鍵となります。
導入コストの発生
電子帳簿保存法に対応するためには、新たなシステムの導入や環境構築に初期費用がかかるケースがあります。要件を満たすクラウド会計システムの導入、証憑を読み取るためのスキャナの購入、場合によってはタイムスタンプの利用料など、運用を続けるためのランニングコストも考慮しなければなりません。
ただし、これらの費用は単なる支出ではなく、経理部門をデジタル化し、将来の業務効率を上げるための投資と捉えることもできます。長期的にはペーパーレス化による経費削減効果が見込めるため、費用対効果を慎重に見極める視点が大切です。
データ化する手間
これまで紙で処理していた書類を電子データとして保存する運用に切り替える際、一時的に作業の手間が増えることがあります。取引先から紙で届いた請求書をスキャナで読み取り、必要な検索項目を入力して保存する作業は、慣れるまで時間と労力がかかります。
手作業によるデータ化は入力ミスの原因にもなるため、運用ルールの整備が土台になります。この手間を最小限に抑えるためには、スマートフォンで撮影してそのままアップロードできるアプリの活用や、自動で文字を読み取るOCR機能を取り入れるなど、効率的なフローを構築する工夫が有効です。
法の要件を把握した人材が必要
法律の要件を満たした運用を維持するには、制度の内容を正しく理解した担当者を確保しておきたいところです。経営陣や実務担当者が、最新の税制改正やシステム要件を把握し、社内にルールを浸透させる役割を担うことになります。
しかし、中小企業やリソースが限られた組織において、専門的な知識を持った人材を自社で育成・確保するのは容易ではありません。担当者の退職による引き継ぎリスクも想定されます。自社のみで対応が難しい場合は、外部の専門家によるサポートや、経理代行サービスなどの活用を選択肢に入れておくと安心です。
まとめ

電子帳簿保存法は、国税関係の書類や帳簿を電子データとして保存し、管理するためのルールを定めた法律です。この法律に沿って適切なシステムと運用体制を整えることで、書類検索の手間が省け、保管コストの削減やセキュリティの向上といった恩恵を受けられます。
一方で、初期投資の負担や、紙の書類をスキャンしてデータ化する手間の発生、要件を理解した人材の確保といった課題も存在します。制度への対応と日々の業務を両立させることは、現場にとって少なくない負担となるのも事実です。
人的ミスを防ぎ、法要件を満たした確実な帳簿管理を実現するためには、経理BPOへ業務を委託するのも一つの有効な手段です。専門知識を持った外部チームに経理業務を任せることで、社内のリソースを本来のビジネスに集中させる環境を整えることができます。
経理BPOならBPIOにお任せください
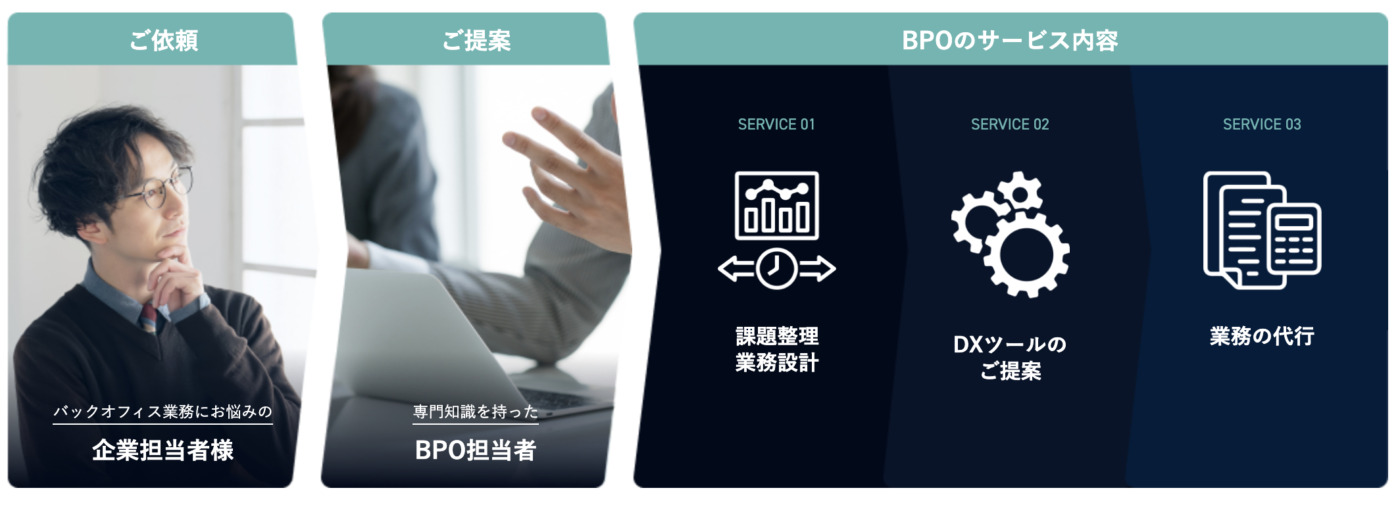
業務を効率化し、コア業務に集中できる環境をご提供し、関わる全ての会社に最適なバックオフィス環境を実現するBPOサービスです。
ご興味がありましたら、ぜひ一度下記のボタンよりサービス概要のご確認や、お気軽にお問い合わせくださいませ。